电线电缆是电气化与信息化社会的基础配套产业,业内常把它比作国民经济的“血管”与“神经”。这决定了它的需求跟着电力、轨道交通、建筑、石化、通信走,也决定了竞争从来不只是报价高低。2024年我国电线电缆市场规模约1.35万亿元,同比增长4.0%;盘子还在长,留在牌桌上的企业却在被重新筛选。
一、增量在细分,不在总量
结构上,电力电缆约5342亿元,占39.5%;电气装备用电线电缆约3720.7亿元,占27.5%。前者体量大、竞争充分,后者贴近制造业用电末端,增长弹性更好。全球看,2021年亚太占消费量约49%,欧洲15%,美洲10%,重心持续东移;2023年12月全球制造商10强中,中国企业占4席——亨通光电、中天科技、上上电缆、远东股份。
二、第一道门槛:证照比产能更难补
列入目录的产品须取得省级市场监管部门颁发的《全国工业产品生产许可证》,2018年11月起,架空绞线、控制电缆、挤包绝缘低压与中压电力电缆、架空绝缘电缆等6个产品单元纳入许可管理。2024年国家认监委更新《强制性产品认证实施规则》,电线组件、450/750V及以下橡皮绝缘与聚氯乙烯绝缘电线电缆等纳入CCC范围,证书由中国质量认证中心颁发。出口还要过UL、CE、TÜV,标准高、周期长,加钱也快不起来。
三、工艺深度与资金耐力
一根电缆要过拉丝、绞线、绝缘、成缆、铠装、外护套多道工序,特种产品还要同时满足耐高温、耐辐照、耐腐蚀与环保要求,截面、结构、材料常按客户定制。工艺参数积累不到位,良率与一致性就上不去,这是最难复制的部分。
资金同样硬。上游采购多为现款现货或较短信用期,下游国企与大型客户普遍要求账期,部分还要预留质保金,账期错配考验的是周转效率而非账面规模。大型企业遴选供应商时对业绩、项目经验、履约与售后逐项审核,品牌与客户资源都需要长周期投入。
四、需求端:政策与电网投资托底
2025年我国电网工程建设完成投资6395.02亿元,同比增长4.54%;2026年南方电网固定资产投资安排1800亿元,连续五年创新高,年均增速9.50%;“十五五”期间国家电网固定资产投资预计达4万亿元,较“十四五”增长40%。2026年政府工作报告安排2000亿元超长期特别国债支持大规模设备更新,对产线改造是直接的资金支持。
五、裂缝在高端
格局仍是“低端过剩、高端不足”:普通产品竞争激烈,特种电缆产能相对不足,高端与超高压电缆用绝缘材料仍依赖进口,国产设备在控制精度、效率与寿命上仍有差距。监管也在收紧,从2011年四部门的质量提升指导意见、2017年奥凯电缆事件后的专项整治,到2022年电力设备质量安全治理意见,技术弱、设备旧、规模小的企业正在退出。
六、三类角色怎么做
- 电缆厂:把资质当资产管理,许可证与CCC覆盖范围跟产品路线同步;工艺参数沉淀成可复用记录,而不是只存在老师傅手里;接单前先算清账期成本,再谈价格。
- 工程采购方:核验生产许可证、CCC证书、型式试验报告与同类业绩四项,缺一项就该打问号;评标时把工艺与检验能力纳入评分,别让最低价决定结果。
- 经销商:标准品可备货,特种与定尺订单建议厂家直连,不轻易承诺交期;认证与检测报告随货同行,能明显压低售后纠纷成本。
行业进入成熟期,竞争已从“谁产能大”转向“谁更被信任”。对湖北及中部线缆供应链而言,贴近电网改造与制造业设备更新的现场,把交付稳定性与资质完整性做成标签,比追短期低价订单更划算。
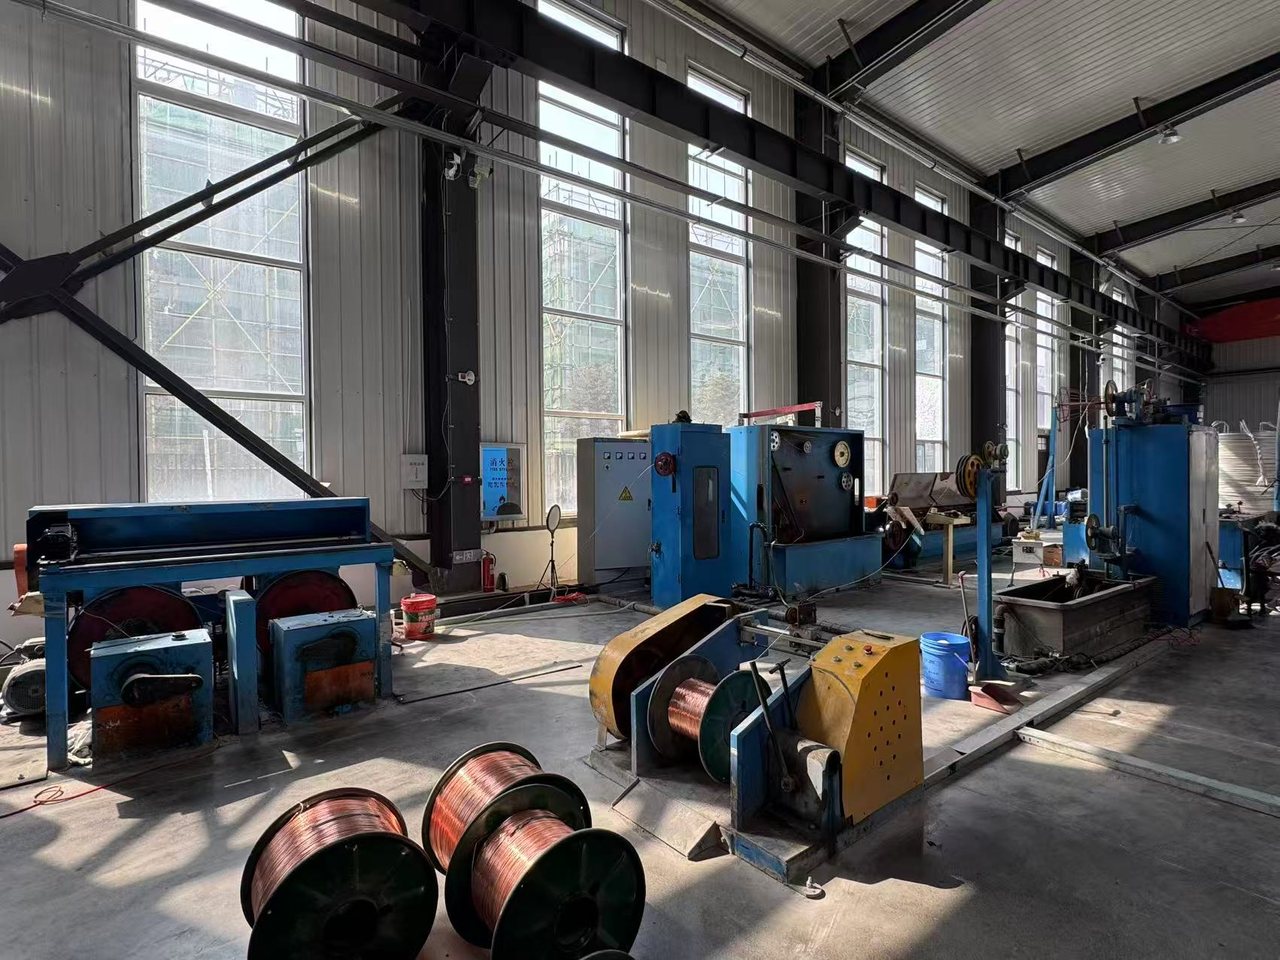
(配图:线缆生产实景)
参考来源:电缆宝公开行业资讯