三季报的坐标:近200亿营收,两成增长
起帆电缆三季报显示,前三季度实现营收199.35亿元,同比增长23.39%;归母净利润2.69亿元,同比增长20.39%。在今年需求分化、项目落地偏慢的背景下,这一增速属于扎实的一档。靠的不是单价,而是订单密度与交付能力。
利润增速跑赢收入,扣非数据更值得看
比营收更值得关注的是利润结构。同期扣非净利润2.57亿元,同比增长25.93%,增速同时高于营收的23.39%和归母净利润的20.39%。扣非增速领跑通常指向三件事:利润主要来自主营,而非补助或资产处置等一次性损益;高附加值品类占比提升;费用端控住了,规模效应开始释放。
按199.35亿元收入、2.69亿元归母净利推算,净利率约1.35%。线缆本就是重料轻工的行当,材料成本占大头。收入增长两成的同时把净利增速稳在相近区间,说明成本管控与订单筛选都比较克制,没有为冲规模去接低质量的单。
全年目标已完成八成,第四季度压力反而更小
公司2026年生产经营计划设定的目标是营收240亿元、净利润3亿元。对照前三季度实绩,完成度分别为83.1%和89.7%。据此推算,第四季度需补齐营收约40亿元、净利约0.3亿元,均低于前三季度单季平均水平。
只要不出现大额减值、订单集中违约这类突发情况,全年目标完成的确定性较高。这也是这份三季报最容易被忽略的信息——不是增速有多快,而是增长的可预期性在变强,这对下游客户的长期履约是隐性保障。
商业航天:一条正在成形的新曲线
信息含量更高的,是新业务的表述。起帆电缆提出在"海陆并进"战略基础上布局商业航天,目前已与多家商业航天头部企业达成合作意向,范围覆盖火箭线缆、卫星线缆以及地面终端设备线缆三类产品。
三类产品对应完全不同的门槛:火箭线缆要扛住极端高温、强振动与轻量化约束;卫星线缆看重真空环境下的释气控制与长期可靠性;地面终端线缆更接近通信线缆的加强版,强调屏蔽性能与环境适应性。能同时切入三个方向,说明企业在特种材料配方、屏蔽结构和可靠性验证上已有积累。
需要客观看待的是,公开信息只到合作意向层面,尚未披露订单金额与量产时间表,短期难有实质贡献。真正的价值在认证壁垒,一旦完成验证形成稳定供货,后来者很难靠低价切入。
订单地图在换:矿用、光伏、数字化工厂与海外
传统主业方面,公司近期披露的中标项目覆盖了多个过去不被视为主战场的领域:红狮集团矿用电缆、苏州疗养院、南昌龙旗数字化工厂、中国安能科工天津中旺光伏项目(合同金额约1897万元)、中铁建工等;海外揽获尼日利亚高压变电房、印尼脱硫脱硝等项目。
这几个项目排在一起,逻辑清晰:房地产与常规基建配套的增量在收窄,矿业、新能源、工业厂房、医疗设施与海外电力工程正在补位。矿用电缆对阻燃、抗拉、耐磨损要求高,毛利通常优于普通建筑线;光伏直流侧线缆看重耐候性与户外稳定性;数字化工厂与疗养院则考验定制化、小批量、多规格的交付能力。单个订单金额不大,组合起来客户结构却更分散,单一行业波动的冲击被摊薄。
给电缆厂、采购方与经销商的三点提醒
- 对电缆厂:启示不是"都要去做航天",而是收入结构要主动找第二落点。矿用、光伏、工业厂房这类非地产场景,认证周期比想象中短,但技术文件要求更细,建议提前把产品手册、型式试验报告、阻燃等级证明整理到位,别让资质卡住投标。
- 对工程采购方:头部企业订单饱满时,交期往往比价格更早出问题。重点项目应在合同中明确分批到货节点与逾期责任,并把同规格替代品牌写入技术条款,避免单一供应商拖住工期。
- 对经销商:区域信息差正在消失,靠差价吃饭越来越难。更现实的做法是往选型、备货、应急交付上靠,尤其是矿用、光伏这类规格杂、单次量小、临时补货多的场景,服务能力才是溢价来源。
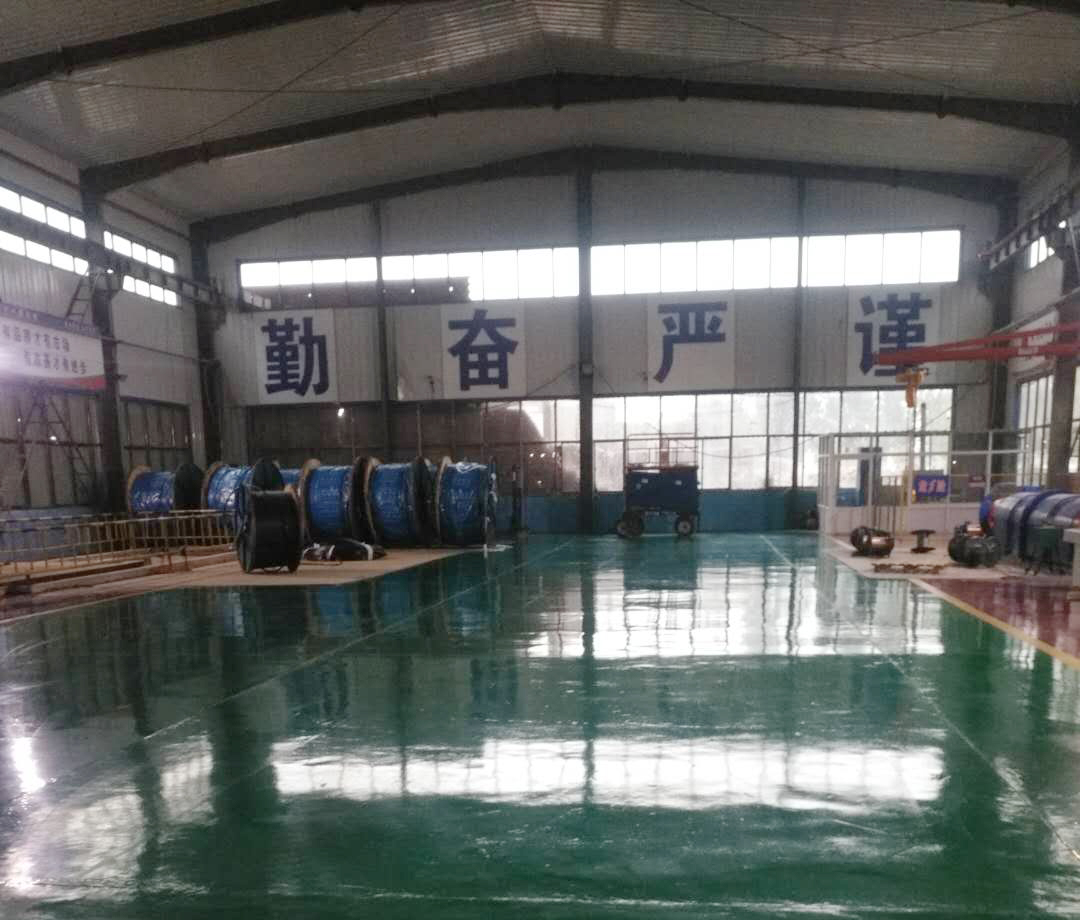
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯