三个数字,先看清增长的量级
长飞光纤(601869.SH)的三季报,把这一轮上行的力度摆在了明面上:前三季度营业收入191.24亿元,同比增长86.12%;归属于上市公司股东的净利润61.28亿元,同比增长1204.63%。单看第三季度,营业收入93.16亿元,同比增长139.42%,净利润32.03亿元,同比增长1741.52%。
把季度拆开更直观:第二季度净利润24.29亿元,第三季度32.03亿元,环比增长31%,增长呈逐季抬升,不是一次性基数效应。
利润增速远高于收入增速,差额来自三处:开工率提升摊薄了固定成本、产品结构上移、平均单价上行。光缆是重资产行业,拉丝塔与成缆线一旦开机,变动成本占比有限,开机率每上一个台阶,利润弹性就被放大数倍。
智算中心为什么能拉动光缆需求
公司的解释是:受智算中心加速建设影响,行业进入上行周期,主营业务收入结构改善,主要产品销售量及平均单价均实现同比较大增长。关键信息是:需求来自算力基础设施,而非传统电信扩容。
机理并不复杂。传统数据中心以机柜组织流量,智算集群则以成千上万张加速卡并行互联,连接密度成倍提高,光纤用量按芯公里计远超同规模机房。集群内部要高密度光模块与多芯光缆,园区之间要长距离干线,需求由此从“通信配套”转向“算力配套”。同时,规格要求也在上移:高密度、低时延、小弯曲半径、阻燃低烟,合格产能因此变得稀缺,这是单价能够上行的基础。
量价齐升,在制造业里并不常见
多数制造业产品的周期是“以价换量”:产能过剩,价格先跌,再靠低价清库存。量价同时上行,通常只出现在两种情形——需求突然打开而供给扩张滞后,或产品结构发生实质升级。
光纤光缆上一轮提供了对照:集采压价、产能集中释放,价格连续下探,不少企业利润被压到极薄。这一轮修复靠的不是行业自律,而是需求侧换了引擎。对线缆行业而言,产能扩张从不解决问题,需求结构才是。
对电力电缆企业的三点参照
算力投资带来的不只是光缆。一个智算中心从变电站进线到机柜末端,需要中低压电力电缆、阻燃与耐火电缆、母线槽、桥架,以及柴油发电机和储能的连接线。这块需求属于电力电缆企业,且门槛高于普通建筑配电。
- 场景要求更严。数据中心是连续性负荷,对阻燃等级、烟密度、耐火时间的要求高于一般民用建筑,设计上还有线路冗余的硬性规定。
- 交付节奏更急。机房项目周期短、批量集中,往往几周内集中到货,考验现货组织与排产弹性。
- 区域集中度高。算力项目集中在少数枢纽区域,本地化服务比全国铺点更实用。
但边界要看清:光缆的景气不等于电力电缆的景气。两者的需求驱动、客户结构与招标规则都不同,把光缆增速直接套到电缆上,容易做出错误的扩产决策。
采购方与经销商该怎么接这一轮
- 按场景选型,而不是按价格排序。机房类项目应把阻燃类别、烟密度、耐火时间与检测报告写进技术协议。
- 把交付能力写进合同。数据中心对到货容错极低,交期条款与违约责任比单价更影响项目成败。
- 经销商先做配套,不急于压库存。项目型订单账期长、垫资重,先用常用规格小批量切入,跑通回款再放量。
- 电缆厂可把“数据中心配电”做成独立场景的产品包,把电缆、附件与选型服务打包,比单卖规格更容易形成差异。
上行周期里的冷思考
这一轮增长的源头是算力资本开支,而资本开支天然带周期。建设节奏一旦放缓,价格弹性会以同样的力度反向作用:涨时利润放大得快,回落时也一样。行业的老毛病是订单好时扩产能、订单差时打价格战,把周期利润还回去。
更稳妥的做法,是把这一轮赚到的钱投向不容易被复制的地方——检测能力、工艺稳定性、认证资质、场景化方案能力。这些投入在景气高点看不出差别,下行期却决定能否留在供应商名单里。对线缆行业来说,结构变化永远比增速更重要。
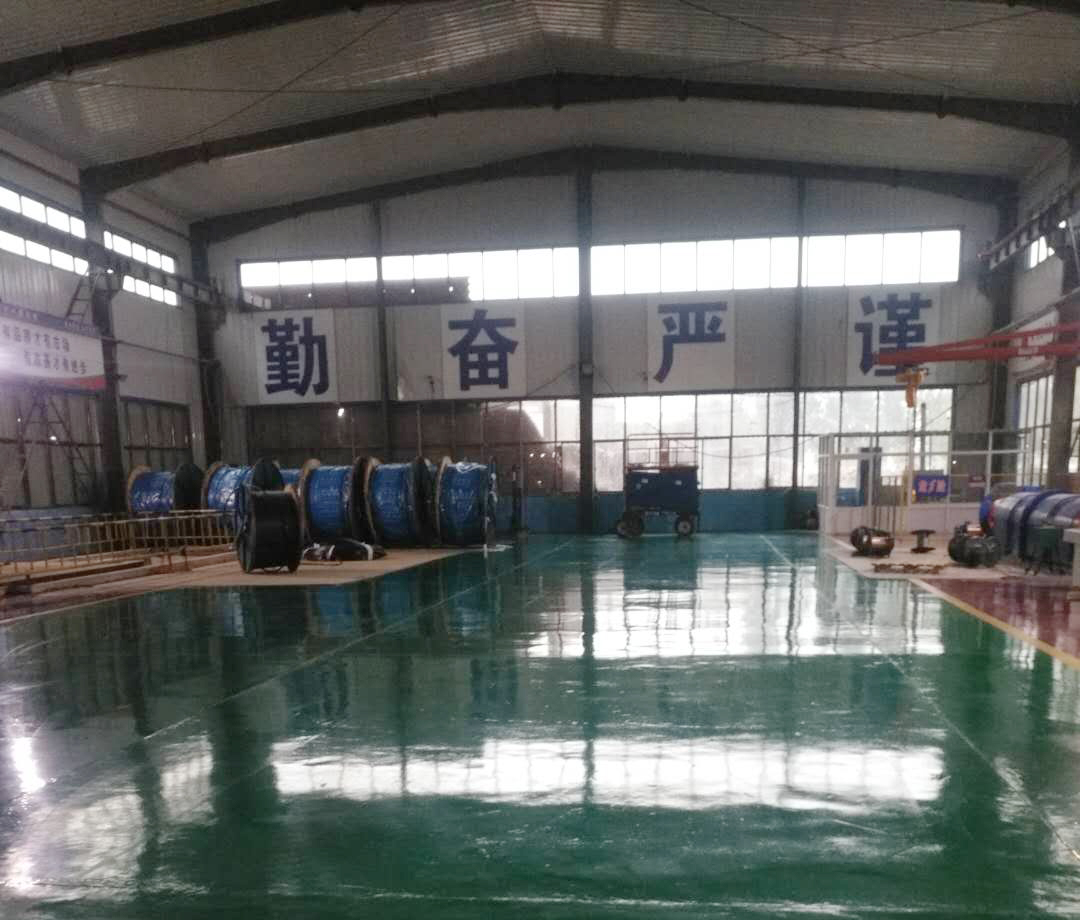
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯