单季营收43亿:增长要拆开看质量
东方电缆(603606.SH)2026年三季报提供了一个清晰样本:前三季度营收101.00亿元,同比增长34.7%;归母净利润10.44亿元,同比增长14.2%。单看第三季度,营收43.01亿元,同比增长40.3%、环比增长47.5%;归母净利润4.79亿元,同比增长8.6%、环比增长147.8%,单季业绩创出新高。
但两个增速并不同步。营收增速34.7%明显快于净利增速14.2%,按前三季度数据折算,净利率约10.3%。这通常指向两种可能:一是产品结构中低毛利的电力工程与装备线缆占比提升,二是交付集中期的成本结转节奏影响。对制造企业而言,这是规模扩张阶段的常见特征,却也意味着“接单量”与“利润质量”必须分开考核。
三条业务线,增速差出十倍
把收入按业务拆开,结构变化比总量更有信息量。前三季度,电力工程与装备线缆营收45.92亿元,同比增长29.9%,占比45.46%;海底电缆与高压电缆营收43.29亿元,同比增长22.0%,占比42.86%;海洋装备与工程运维营收11.61亿元,同比增长229%,占比升至11.50%。
第三季度单季更直观:电力工程与装备线缆16.76亿元、海底电缆与高压电缆19.63亿元、海洋装备与工程运维6.56亿元。海缆单季收入已超过电力工程线缆,说明高电压等级产品的交付在加速。
- 海缆是压舱石:增速不算最高,但技术门槛决定了利润底盘;
- 电力工程线缆是规模器:增幅接近三成,是营收破百亿的主要贡献项;
- 海工运维是变量:229%的增速有低基数因素,商业模式却与制造完全不同。
在手订单159亿:总量回落,结构在换
截至2026年10月26日,公司在手订单159.42亿元,同比下降18.5%、环比下降11.1%。其中海底电缆与高压电缆79.26亿元,较8月减少12.02亿元;电力工程线缆55.46亿元,较8月增加6.96亿元;海洋装备运维24.70亿元,较8月减少14.86亿元。
订单总量下降不等于需求转弱,更常见的解释是交付转化——订单变成收入,账面自然减少。真正的信号在结构:海缆与海工运维订单同时回落,电力工程线缆逆势增加,意味着接下来的收入构成中,中低压与工程配套的比重会阶段性上升。这对产能排布和毛利管理都是考验。
合同负债的信号:第四季度是交付旺季
报告期末合同负债20.28亿元,环比下降1.9%,同比增长29%。合同负债带预收性质,同比近三成的增长,说明在手项目的预付款到位情况好于去年同期。结合订单覆盖国内深远海海上风电与海外项目,第四季度至2027年的交付节奏有支撑。
海工运维为什么值钱:一门不一样的生意
制造按米计价,运维按次计价。海缆敷设后的状态监测、故障定位、抢修与更换,要求船机资源、探测设备与快速响应能力,客户更换供应商的成本极高,粘性远高于产品采购。这也解释了为何一块占比刚过一成的业务,增速能到229%。
对多数中型电缆厂而言,复制海工运维并不现实,船机与资质门槛太高。但思路可以迁移:把质保期内的检测、故障响应、备件供应打包成服务包,从卖产品转向卖可用性,是低门槛版本的第二曲线。
给采购方与经销商的三个判断点
- 看合同负债与在手订单的同比方向,比看单季营收更能判断交付保障;
- 海上风电项目配套不只有海缆,附件、接地、监测系统的采购窗口往往更早打开;
- 当供应商低毛利业务占比上升,议价空间会放松,但交付优先级需在合同中写清。
这份三季报的价值不在百亿这个数字,而在于它把“制造—工程—运维”的梯度摆上了台面。线缆行业的下一轮分化,大概率不发生在产能上,而发生在收入结构的层次上。
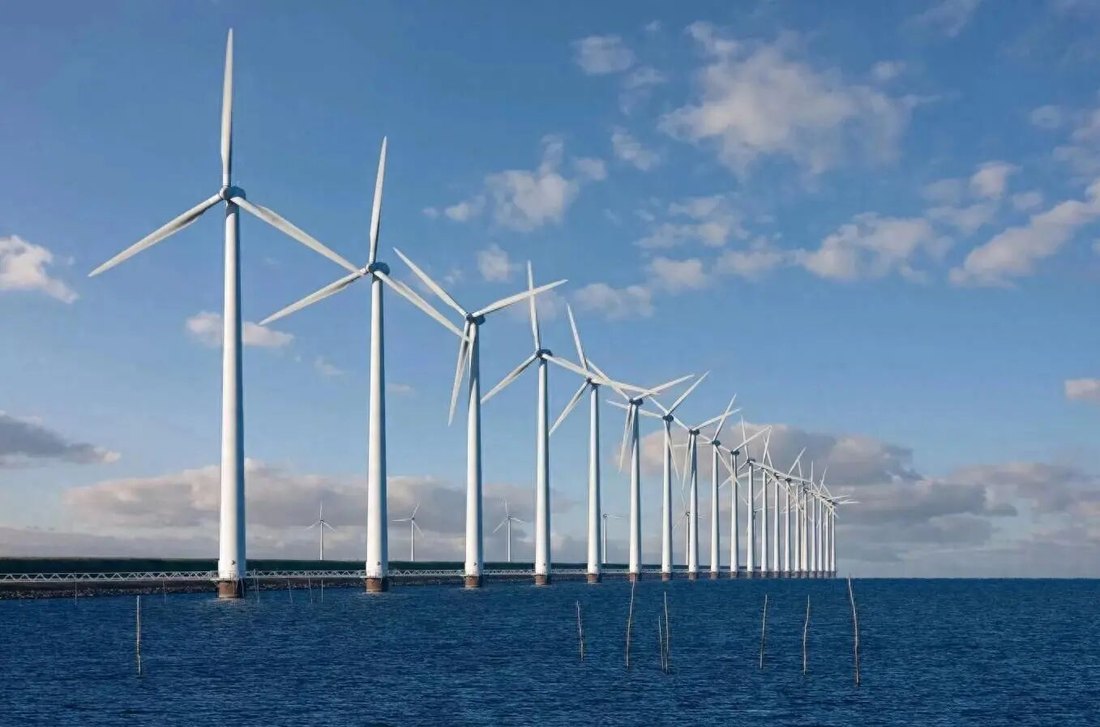
(配图来源:中国线缆网公开图片)
参考来源:中国线缆网公开行业资讯