海关口径的一组数据,把中国线缆产业的出海热度摆上台面:全部线缆产品、线束组件、光棒/套管与架空导线合计,出口规模达437.9亿美元,同比增速48.41%。统计覆盖HS协调码8544项下所有税则号,以及70022010、70023110、76141000、76149000等税则号,基本涵盖“电”与“连接”两条主线。
比增速更值得琢磨的,是增速的构成。
一、不是单一品类爆发,而是整条链条同步走高
拆开看,电力电缆、线束组件、光棒套管、架空导线几乎同步上行。海外市场采购的不再是某一款低价爆品,而是从发电、输电到用电末端的成套连接方案。过去出口以中低压电力电缆和建筑布线为主,标准化程度高、可替代性强;这一轮增长中,特种场景产品话语权明显提升,出口结构正从“卖米数”转向“卖场景适配能力”。
二、三股力量同时拉动订单
欧洲的光伏、储能与充电桩加速落地,直接带动光伏电缆、储能连接线缆、充电桩特种线缆放量。这类场景对耐温、耐候、阻燃、低烟无卤、高压绝缘的要求远高于普通布线,属典型的“参数门槛型”市场,价格并非唯一变量。
中东、东南亚、拉美的电网升级与分布式新能源项目,新增装机与配网改造同步推进,对中压电缆、架空导线的需求量大、交期敏感,考验的是供应链响应速度。
算力是第三条曲线。单个数据中心的电缆用量动辄数千万米至上亿米。第140届中国进出口商品交易会上,不少海外客户带着“数据中心清单”来采购,从机柜、散热设备到配电单元、配套线缆,希望在境内一次配齐。
三、供给端凭什么接得住
首先是链条完整。从导体材料、绝缘高分子材料、连接器、线束装配到检测认证,国内已形成闭环;长三角、珠三角以及江苏、安徽、河北等产业集群具备规模化柔性生产能力,既能承接大批量标准订单,也能快速响应定制化线束。
其次是制造端升级。智能裁线、自动化压接、在线检测生产线的普及,把产品一致性与交付速度抬了上去。出口订单最怕批次差异,而一致性靠设备与数据管出来,不靠人工挑出来。
第三是资质。CE、UL、TUV、SAA等认证曾是短板,如今越来越多企业补齐,并延伸到布线整体解决方案与属地售后,附加值随之上移。
四、出海并非躺赢:三道现实门槛
其一是成本与报价的时间错配。原材料成本高位波动,而出口订单从报价到交付往往跨越数月,传导存在滞后,容易出现“增收不增利”。
其二是贸易壁垒。欧美持续加码环保、安全、劳工与溯源规则,部分区域推出本土产能扶持政策,合规成本被动抬升。
其三是标准碎片化。各国认证体系互不承认,同一款产品为多个市场重复送检,周期与费用都不轻。
应对路径已现分化:头部线束厂商落地罗马尼亚、突尼斯、墨西哥、越南等海外工厂,把产能放到客户身边,摆脱单纯依赖远距离海运供货。
五、给工厂、采购方与经销商的三条建议
对电缆厂:把认证与检测当产能来建,而非费用科目;特种材料与高端工艺的投入按三到五年订单结构算账,别只盯当期报价;海外仓与本地服务宜先小步试水,再谈重资产。
对工程采购方:出口或外资项目的线缆配套,先看认证清单与批次可追溯性,再看单价。线缆在总造价中占比不高,但一次绝缘缺陷带来的返工与工期损失,往往是价差的数倍。
对经销商:增量场景已经清晰——光伏、储能、充电桩、数据中心。备货结构要从“通用型号齐全”转向“场景型号成套”,配合选型与资料支持,才谈得上议价空间。
六、结语
能源转型、算力建设与电动化的中长期趋势未变,线缆线束的需求底座依然稳固。但接下来的竞争不是谁更便宜,而是技术、认证、供应链本地化与品牌综合实力的比拼。437.9亿美元只是阶段性结果,真正的分水岭,在于谁能把订单红利转成长期能力。
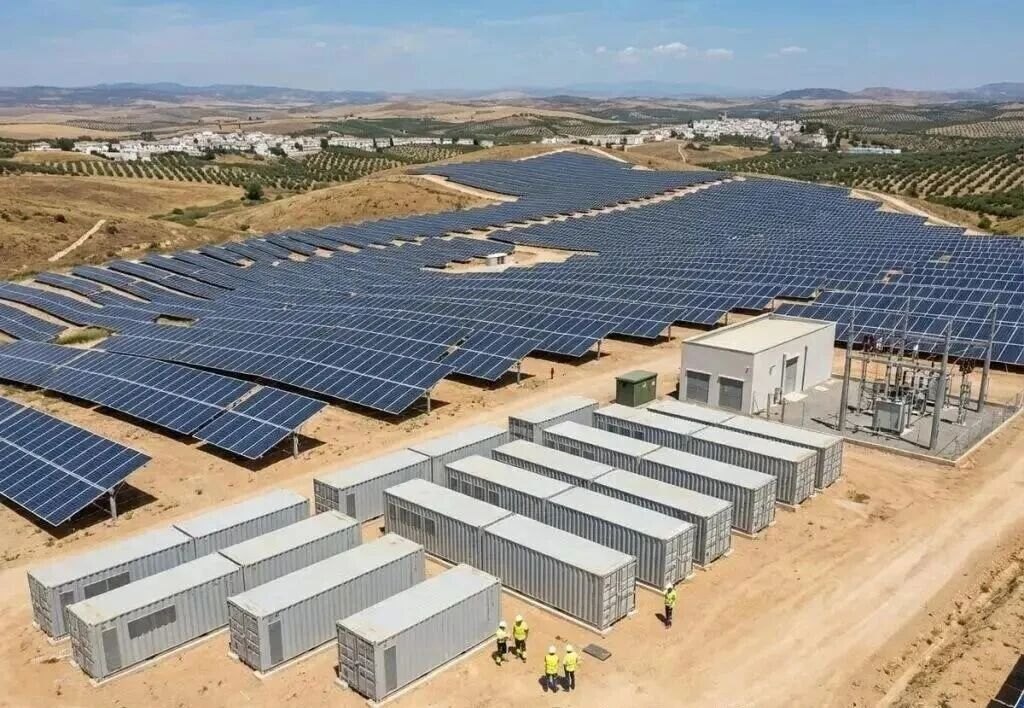
(配图来源:中国线缆网公开图片)
参考来源:中国线缆网公开行业资讯