一、“亟须突破”标注的是验证到量产的距离
线缆行业“十五五”文件里,“亟须突破”被反复使用。多数解读以为这指向技术路线不明,对照公开进展却能看到另一种状态:技术验证大多已经过线,产业化落地还没走完。文件列举之后还带了一句“等关键材料、工艺及装备”,说明缺口清单比公开讨论更长。对制造企业而言,竞争焦点不是谁先通过试验,而是谁能把合格率、产能与交付稳定性做到可被工程采用。
二、500kV绝缘料:鉴定通过,供货协议还没签
太湖远大承担的浙江省尖兵项目“500kV超高压电缆用可交联聚乙烯绝缘料产业化”,2026年6月通过科技成果鉴定,鉴定委员会认为整体技术达到国际先进水平;采用该成果生产的500kV交联聚乙烯绝缘电力电缆,2026年5月通过IEC 62067标准型式试验。万华化学2026年9月表示,其500kV XLPE产品“完成实验应用,各项指标达到设计要求”。
但读成“已经批量供货”,是常见误读。太湖远大2026年5月的投资者问答相当克制:500kV产品“正在进行型式试验相关工作”,“暂未与相关方签订意向性供货协议”,短期量产仍以110kV和220kV为主,110kV产品已在国内主流高压电缆厂家试料通过并逐步稳定供应。万华化学同样停留在验证层面,未披露批量供货或工程订单。
型式试验测的是特定条件下的性能边界,批量供货考的却是批次一致性与工艺窗口宽度。绝缘料的洁净度与交联度均匀性对过程控制要求极高,中试线跑通与商业化产线稳定运行之间,隔着设备、品控与经验的积累。屏蔽料同样在列,公开进展却集中在绝缘料。
三、超导带材:基带成本降到四分之一,量产仍在爬坡
第二代高温超导带材的成本瓶颈,长期卡在最底层的金属基带上:基带承担力学承载,过去几乎全用哈氏合金,镍含量超过一半。
2026年9月的成果提供了新解法:中科院理化所联合首钢技术研究院、北京北冶新材料研发出代号DW01的铁基合金基带;2026年5月,上海超导已用该基带制备出产品级超导带材。数据显示,12毫米宽镀银带材在77K零场下临界电流达647安培;拉伸0.6%后临界电流下降不到10%,哈氏合金基带带材则下降超过50%。铁基合金基带的原材料成本仅为哈氏合金的四分之一。
但“基带便宜了”与“带材便宜了”不是一回事。DW01基带的厚度精度、表面质量已达供货水平,带材的制备工艺、良率与规模化产能仍在爬坡。文件把“低成本量产”设为目标,恰说明成本下降路径已出现、量产尚未跑通。超导电缆国产化还牵扯终端、低温制冷等配套,未被具名不等于没有短板。
四、立式交联产线:塔封顶了,塔里的设备呢
中辰电缆149.9米VCV交联立塔主体已于2026年1月封顶,配套750kV、500kV高端交联生产线,达产后将形成年产600公里500kV及以上超高压交联电缆的能力。VCV立式工艺的价值在于规避重力造成的绝缘层偏芯与气泡,这是超高压电缆质量一致性的物理前提。
但文件把“超高压电缆立式交联生产线国产化”单独具名,指向很明确:土建可以自己完成,产线内关键装备能否国产替代是另一回事。
五、给电缆厂、采购方与经销商的建议
三项并看,共性清楚:验证已过,产业化未过。
- 电缆制造企业:国产绝缘料宜按“分电压等级、分批次验证”推进。110kV已有试料通过的基础可优先导入;220kV及以上保留双供应商,国产料先用于非关键工程或备份产能。
- 工程采购方:招标条款应明确型式试验报告的有效性与适用范围,要求投标方说明关键原材料来源与批次追溯方式。
- 经销商:超高压与海缆类短期不具备囤货条件,库存重心宜放在常规电压等级;国产替代先改变的是交期与技术服务,而非价差。
- 设备与配套环节:立式交联产线核心装备、超导电缆终端与低温制冷,都是尚未被充分讨论的空白点。
“亟须突破”标注的从来不是方向不清,而是从验证到量产之间那一段路。接下来值得跟踪的,不是又通过了哪项试验,而是谁先交出稳定的批量供货记录。
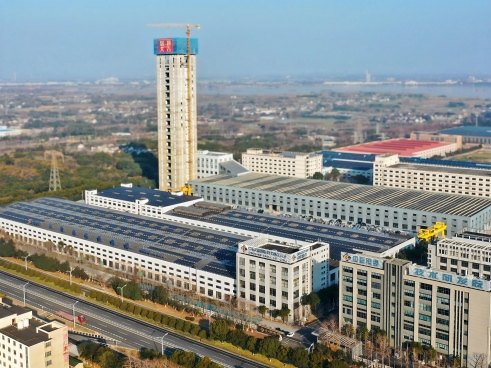
(配图来源:中国线缆网公开图片)
参考来源:中国线缆网公开行业资讯