需求端先换了地方:增量集中在这几类工程
前三季度国内经济稳步修复,新动能的拉动作用比以往更明显。落到线缆这个配套行业,最直观的变化是需求来源换了地方:新型电力系统建设进入加速期,风光大基地、特高压输电通道、配网智能化改造、海上风电项目在各地密集开工;算力数据中心、新能源汽车、轨道交通等新赛道持续扩容。这些工程有一个共同点——对电缆的要求不再停留在“够长、够便宜”,而是耐压等级、载流能力、阻燃与耐候性能,以及交付的确定性。
对配套企业而言,这意味着两件事。一是项目型订单的比重上升,批量小、规格杂、交期紧,对排产柔性提出更高要求;二是技术门槛正在替代价格成为筛选条件,没有对应资质与检测报告的产能,很难进入这类项目的短名单。
订单结构跟着变:普通缆让位,特种缆接棒
需求迁移的结果,直接写在产品结构上。高压电缆、柔性直流海缆、光伏与风电专用缆、充电桩线缆,以及液冷与数据中心特种线缆的订单持续释放,逐步取代传统普通线缆,成为行业增长的主力。技术端的突破也在同步发生:±500kV 柔性直流海缆、航空航天线缆、深海探测线缆、液冷算力线缆等产品不断取得进展,一批专注电缆材料、特种附件与专用装备的企业,把产业链上的薄弱环节一点点补上。
这里有一个容易被忽略的判断:产品升级不等于所有企业都要去做海缆。更现实的机会在“配套升级”——同样一根低压电缆,敷设在光伏支架、储能柜、充电桩或数据中心里,对低烟无卤、耐紫外、耐弯折、抗电磁干扰的要求完全不同。把某一类场景做透,比横向铺开更有胜算。
出海不再是“发货”:产品之外还得带方案
外部环境并不宽松,贸易保护主义抬头、全球供应链重构加速,给外向型制造带来持续压力。但线缆外贸仍实现了规模扩容与结构优化的双重进展,成为前三季度表现突出的板块。
更值得关注的是出海方式的改变。企业不再只是把集装箱发出去,而是跟随工程总包方、新能源集团一同走出去,借助中欧班列与跨境陆海通道,在交付线缆的同时提供电力成套方案与运维一体化服务。从黄骅港、宁波港出发的货柜里,线缆、电缆附件与电力装备结伴同行;海外风电与电网改造项目的落地,验证的其实是中国线缆制造的全球适配能力。
这套打法的门槛比单纯出口高得多:需要提前完成目标市场的标准比对,需要本地化的技术支持与备件响应,也需要在投标阶段就与总包方绑定。对中小企业来说,更可行的路径是给已经出海的总包与成套厂做二级配套,而不是自己从零建渠道。
集群在分化:宜兴、无为、宁晋各走一条路
产业链的固链、补链、强链、延链,在几个主产区呈现出不同解法。宜兴的线缆集群向数据通信与海缆高端化突围,主导或参与多项国际、国家及行业标准制定;无为聚焦特种电缆,持续培育国家级专精特新“小巨人”;河北宁晋则探索共享车间模式,把导体、辐照产线开放共享,降低中小企业的技改门槛,集中发力新能源线缆赛道。
三种路径背后是同一个逻辑:产业集群的竞争力,正从“产能密度”转向“分工深度”。谁能把检测、材料、装备、物流这些公共环节做得更专业,谁就能留住企业。
给电缆厂、采购方与经销商的三点建议
- 电缆厂:把研发预算集中投向已有订单的场景,而不是概念赛道。先解决客户在敷设、弯曲半径、阻燃等级上的具体抱怨,比追一个新名词更能换来复购;同时把报价能力升级为“技术选型+交期承诺”的能力。
- 工程采购方:招标文件里的性能指标要写具体,把检测报告与型式试验作为硬门槛,避免低价中标后再补参数的循环。特种缆建议要求供方提供同场景的既往供货记录。
- 经销商:库存结构跟着项目走。普通布电线可以薄库存快周转,光伏、充电桩、数据中心这类专用缆则要提前锁定货源与账期,避免旺季拿不到货;补齐产品资质与检测资料,这是进入项目渠道的入场券。
结语
线缆行业这份韧性,最终体现在三个层面:宏观调控稳住了大盘,门类齐全的产业链提供了协同配套,市场主体愿意在技术上持续投入。对新旧动能转换期的企业来说,重要的不是预测下一个风口,而是把手里已有的场景做得更深一点。
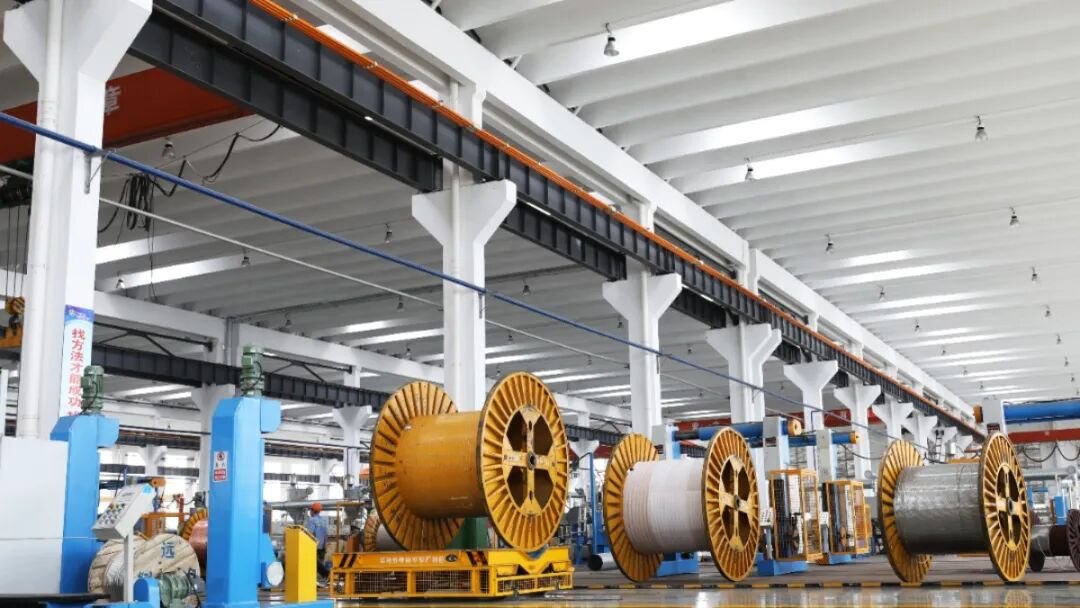
(配图来源:中国线缆网公开图片)
参考来源:中国线缆网公开行业资讯