传信号的电缆,门槛不在导体
谈电缆,注意力多落在电力电缆的截面与载流量上。仪控电缆属电气装备用电线电缆,任务不同——它把仪表、控制系统、联锁保护回路之间的信号送出去,控制电缆、计算机电缆、仪表电缆均在此列。
它几乎与电力电缆相反:电流仅毫安级,电压常见24V、8V、5V,精密场合低至1.8V。信号越弱越怕干扰:化工装置里变频器、大电机、雷击浪涌形成的辐射侵入回路,轻则数据失真,重则联锁误动、装置停车。门槛不在导体,而在屏蔽结构、绞合节距与材料一致性。
560亿元的盘子,六个行业分食
上海电缆研究所(上缆所)为安徽国电电缆出具的咨询报告给出拆分:2024年我国仪控电缆市场规模约560亿元。化工最大,年招标量130亿至140亿元;电力约110亿元,含电网侧40亿至50亿元与新能源储能配套;工业自动化约100亿元;建筑与基础设施(地铁、机场、医院)约70亿元;钢铁冶金约55亿元;船舶海工、轨交、防务、航空航天、核电等特种场合合计25亿至30亿元;出口约50亿至60亿元。
两点值得注意:客户结构分散,没有哪个行业能单独决定产能安排;越往特种场合走,认证壁垒与毛利越稳,订单越碎。
8.3%的增速由三条线支撑
报告预计2025至2034年年复合增长率约8.3%,由三条需求线支撑。
- 数字化:智能工厂把采集点铺到全流程,回路长度与密度同步上升。
- 绿色化:风光储多在户外、沿海、荒漠,温差、盐雾、潮湿叠加,耐候型产品形成增量。
- 自动化:柔性产线与机器人替代人工,PLC与传感器连接密度提高,抗弯折要求更具体。
总量在增,增的是有场景定义的产品;通用型号反而容易被拉进同质化竞争,这也是不少线缆厂订单不少、利润不增的根源。
竞争格局:安徽无为为何跑出头部
区域集聚明显,安徽无为的特种电缆集群最典型。安徽国电电缆、安徽天康、新亚特电缆等企业长期专注细分场景,积累下研发与客户资源。中国电器工业协会的证明显示,安徽国电电缆2023至2025年仪控电缆市占率居国内同类第二,化工装置仪控电缆居第一。
成因不复杂:规格繁多、单笔金额小、型号上千种,一天要换几次规格。谁把换模时间、批次一致性与小批量交付磨到位,谁就能接单。
还有个细节:企业愿为一份细分市场报告支付18万元,出具方是1957年创建、原机械工业部直属的国家一类科研单位上缆所。为讲清细分排名付费,说明竞争已从卖产品延伸到可验证的市场定位。
给电缆厂的三条提示
其一,把细分当资产。化工130亿、电力110亿、自动化100亿,任一块做透都足以支撑一家中型企业;通用型号铺开最容易被比价。
其二,柔性能力前置到对接环节。客户问的不只是价钱,还有上千种规格里只要三百米多久能交。换模、绞线、屏蔽、检验的节拍不能量化,交期只能靠估。把常用规格的工艺参数与标准工时做成库,对接时直接带出交期与起订量。
其三,投向屏蔽与材料一致性。仪控电缆失效多数不是断芯,而是屏蔽效能衰减、绞距不稳引起的串扰,根因在工艺稳定性。能把批次间电容偏差与屏蔽衰减离散度压下来的企业,才有资格进入化工、核电、海工等高门槛场景。
采购方与经销商的四个维度
采购方常按电力电缆的习惯选型,只看截面与芯数。技术协议应写清四项:屏蔽结构(编织、金属箔或组合)及覆盖率;环境介质与温度区间;是否低烟无卤阻燃;是否需要第三方型式试验报告。化工石化项目还要看同类装置业绩——隐患常在投运一两年后显现,业绩比参数更说明稳定性。
经销商要从搬货转向配型。型号组合极多,能当场把环境、屏蔽、阻燃、认证对上号,成交率差别很大。库存不求全,围绕本地主导产业备三五个高频系列,其余厂家直发。
对湖北及中部厂商而言,本地化工园区、冶金、汽车与数据中心的需求都在,缺的往往不是产能,而是把场景讲清、交期算准的能力。560亿元只向能把某个场景做到可复现的企业集中。
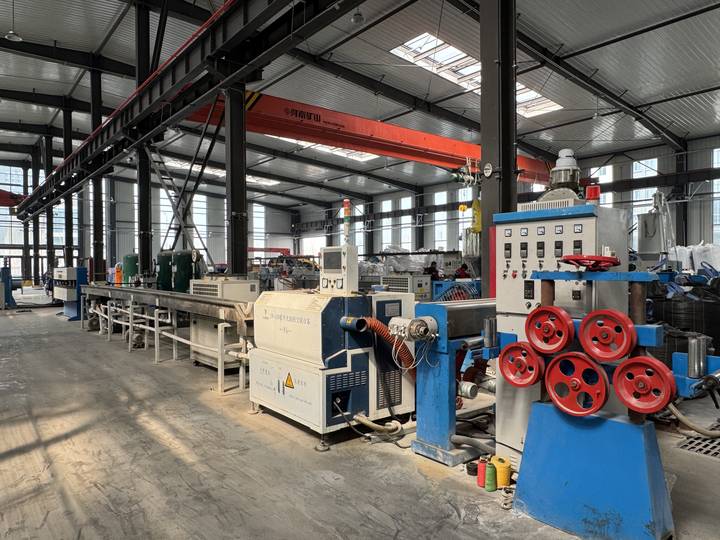
(配图:线缆生产实景)
参考来源:电缆宝公开行业资讯