一、公告里只有三个数字是硬的
远程股份(002692)近日公告,拟出资不超过 5 亿元参与摘牌中复碳芯电缆科技有限公司不低于 40% 的股权,交易完成后标的纳入合并报表。这三个数字各有分量:5 亿元是出资上限而非最终定价,40% 是取得控制权的下限,并表则意味着芯棒业务的营收与成本将直接进入上市公司报表。公告给出的理由写得很实在——绑定芯棒原材料端,缓解上下游供需错配与工艺适配不一致,搭一套"材料+线缆"的配套体系。翻成车间里的话:以后芯棒按自家绞线机调,不再按供应商的通用规格将就。
二、芯棒不是标准件,公差会一路传到良率
碳纤维复合芯棒做成成品导线,要过四道工序:拉挤定型、铝线绞合、金具压接、成品检测。前三道里任何一道的偏差都会往后传。芯棒的外径公差决定绞线模的间隙,表面光洁度影响铝线与芯棒的贴合,弯曲性能则直接约束收放线与盘具直径。芯棒指标一波动,现场看到的是绞线损伤、线芯贴合不紧、废品率上升;账面上看到的是材料超耗与交期延后。这也是线缆企业向上游走最朴素的动机:把不可控的来料变量,变成可控的工艺参数。
三、自建不如摘牌:时间成本算不过来
中复碳芯隶属中国建材集团体系,主做碳纤维复合芯棒、拉挤板材、特种型材和特种导线,拥有近 400 条拉挤生产线,碳纤维复合芯棒年产能 5 万公里。这样的产线密度不是靠投钱就能在短期堆出来的,拉挤模具、牵引节拍、固化温区都要逐条线调。对一家线缆企业来说,从零建同等规模产能,时间成本往往高于摘牌取得股权。换个角度看,5 亿元买到的是已经跑顺的工艺曲线,而不只是一份设备清单。
四、35D 与 50kN:两个参数的工程含义
公告披露,同类导线弯曲直径可达 35D,径向耐压突破 50kN。前者关系到施工:弯曲直径越小,放线时对跨越架、张力机和盘具的要求越宽松,山区与城市走廊的适应性越好。后者关系到运行安全:金具压接后芯棒要长期承受径向夹紧力,径向耐压余量不足,压接部位就是隐患点。碳纤维在电网架空线路上的渗透路径也很清楚——不是替换整条线路,而是在不改造铁塔的前提下解决增容与弧垂问题。线路走廊越来越难拿,这条技术路线的现实价值就落在这里。
五、一套拉挤平台的复用空间
拉挤工艺的通用性常被低估。同一套平台除了导线芯棒,还能做光伏边框、新能源汽车结构型材、风电大梁板。中复碳芯已向三一重能、明阳智能、中材科技等风电制造企业供货;远程股份的线缆业务覆盖电网、光伏电站与储能项目,两边客户群体存在重合,这是并表之后较容易兑现的协同:材料端获得订单入口,线缆端获得降本空间与交付确定性。对行业而言,线缆企业的边界正在向"复材制品"外扩,而不只是停留在导体与绝缘。
六、三类买家各自该动什么
电缆厂:若架空导线、光伏或储能是主力品类,值得把芯棒、型材的供应商集中度与工艺公差文件纳入年度评审,别只看一张合格证。工程采购方:35D 弯曲直径与 50kN 径向耐压都可以在技术协议里落成验收条款,比笼统写"符合国标"更有约束力。经销商:这类产品的卖点是"不改铁塔的增容方案",报价单要能说清适用档距与弧垂改善幅度,否则容易被当成普通钢芯铝绞线比价。后续需要盯的是 220kV 试点能否推向更高电压等级与批量改造,以及并表后芯棒与导线两端的良率、成本协同是否真兑现——公告承诺的是方向,兑现要看产线数据。
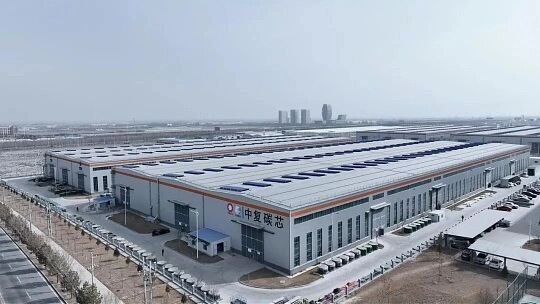
(配图来源:中国线缆网公开图片)
参考来源:中国线缆网公开行业资讯