2026年前三季度的两份财报,把一个新变量摆到了台面上。长飞光纤归母净利润61.28亿元,同比增长1204.63%;亨通光电归母净利润61.63亿元,同比增长159.42%。两家主赛道有别,增速却高度趋同,共同原因是智算中心建设提速,带动光通信需求上行。
亨通集团钱建林此前有过一句判断:AI时代算力竞争实质是材料竞争。这句话把讨论从「市场有多大」拉回「能力够不够」。真正的问题不是要不要接算力的单,而是拿什么接。
一 铜与光不是替代关系
行业惯用「光进铜退」概括技术走向,放到AI超节点的机柜内部就需要修正:它把铜和光放进了替代关系,而算力基础设施的真实需求是分层互连。
英伟达GB200 NVL72参考机架的背板互连,采用的就是铜缆方案。按英伟达官方技术博客的说明,该架构下单机架NVLink铜缆数量超过5000根,可实现130TB/s的全对全带宽。在短距、高密度、低功耗的互连位置,224G SerDes速率下铜缆优势进一步显现。光纤则增长在另一层:长飞引述的CRU数据显示,2025年至2030年,全球数据中心光纤需求年均增速20.74%,传统电信市场仅2.47%,市场正从「电信单一支柱」转向「电信与数通双轮驱动」。
二 两项团标给了高速铜缆统一的说法
10月29日,中国电子元件行业协会批准发布两项高速数字通信用平行对称电缆团体标准,11月1日起实施。T/CECA 125—2026面向服务器、交换机等设备内部的高速信号传输,T/CECA 126—2026面向数据中心设备之间的互连场景。
据协会公告,两项标准规定的最高工作频率为60GHz;据千家网对标准文本参数的梳理,外部互连场景标准另设110GHz,作为单通道448Gb/s的拓展参考指标。
这是国产高速铜缆第一次形成明确的产品技术语言。此前这类产品缺少统一国内依据,制造商与客户往往靠个别协议或参照国外规范推进。标准出台,等于给上下游提供了共同的对话基础。
三 从有标准到有认证,还有一段路
标准发布本身并不自动构成壁垒。协会同期已提出遴选头部企业开展试点示范,并推动检测认证机构开发自愿性认证。
招标文件里能不能写、第三方报告认不认,取决于有没有可核验的检测数据。率先完成验证与认证的企业,才可能拿到实质优势。
四 订单已在落地,但先落在头部
远东股份10月的公告提供了一个观察窗口:当月千万元以上合同订单合计14.98亿元,其中北美地区算力中心线缆2.77亿元、上海市数据中心线缆6590万元、中国香港AIDC用光纤3269万元,算力相关订单合计超过3.7亿元。
值得注意的不是单笔金额,而是需求已跨区域、多场景出现,从偶发采购变成订单结构里可辨识的板块。但公开披露的订单主要集中在头部企业。对多数中小线缆厂来说,技术门槛、认证成本和验证周期是实打实的壁垒。行业大会「摆脱低价内卷、攻坚高端」的呼吁,落到企业层面首先是能力筛选题,而非意愿选择题。
五 给电缆厂、采购方与经销商的三条建议
- 电缆厂:先把阻抗一致性和衰减指标做进过程控制,再谈产能。高频铜缆的良率不取决于挤塑速度,而取决于导体一致性、绝缘层同心度与屏蔽结构的稳定性;检测端要能出具可追溯的驻波、串扰与衰减数据,否则报价再低也过不了验证关。
- 工程采购方:别只看有没有标准编号,要看型式试验报告覆盖的频段与通道数是否匹配工况,报告出自哪家实验室。数据中心返工成本远高于材料差价,判定标准应前置到合同技术附件。
- 经销商:算力客户选型周期长、变更成本高,进入供方名录就具备持续性。与其在常规低压电缆上拼价格,不如把某一类数据中心配套产品做深,形成可验证的技术话术。
六 结语
标准已落地,订单正在出现。行业要回答的问题,已经从「AI会不会带来需求」变成「需求来的时候谁能接得住」。长飞和亨通的增长里,既有周期上行的成分,也有产品结构改善带来的提升,两者需要分开看:周期红利会随供给响应收窄,能力沉淀才是下一轮位置变化的真实变量。
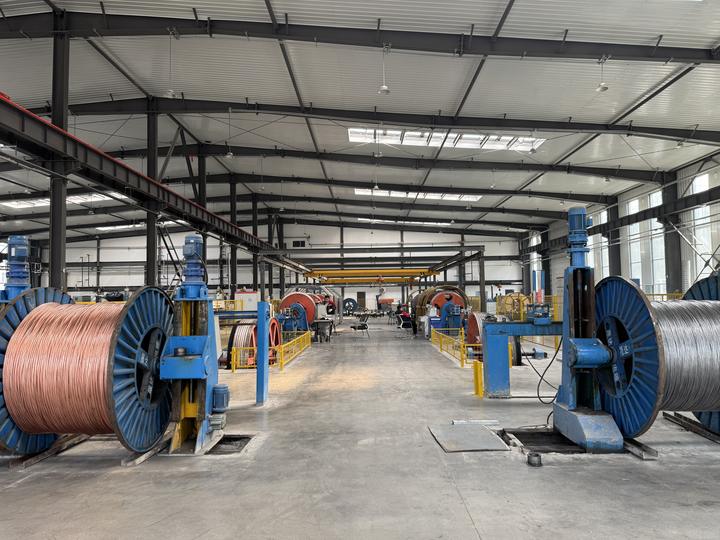
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯