一、先把47.3%读懂:荣枯线之下的三个坐标
2026年10月,线缆行业PMI录得47.3%,较上月下降9个百分点,重新落回50%荣枯线以下,且该读数未经季节性调整。单看这个数字容易得出“行业转冷”的结论,但PMI本质是环比扩散指数,衡量的是认为变好与变差的企业占比之差,带有月度波动,一个月不足以定性趋势。
放进两个参照系,含义才清晰:同月电工电器制造业PMI为53.2%,中国制造业PMI为49.3%。线缆行业分别低5.9个和2.0个百分点。也就是说,制造业整体只是轻度收缩,电气大盘仍在扩张,唯独线缆环节掉进收缩区——这是一个结构性错位,而不是全行业同步降温。
二、新订单43.0%:失分最多的那一项
拆开分项,线缆行业生产指数46.5%、新订单指数43.0%、原材料库存指数52.3%、从业人员指数50.0%、供应商配送时间指数50.0%。按PMI通行权重(新订单30%、生产25%、从业人员20%、供应商配送时间15%、原材料库存10%)折算,新订单是拉低综合指数的主力。
横向对照更刺眼:同月中国制造业新订单指数49.4%、电工电器制造业54.8%,线缆行业43.0%比二者分别低6.4个和11.8个百分点。订单是先行指标中的先行项,它的跌幅明显大于生产跌幅,说明企业先感到“接单变难”,其后才被动压缩排产,属需求端先失速。
三、生产46.5%配库存52.3%:需要警惕的组合
健康的组合通常是订单扩张、生产跟进、库存平稳。10月线缆行业呈现的是另一种形态:生产在收缩(46.5%),原材料库存却在扩张(52.3%,高于荣枯线2.3个百分点),而制造业整体的原材料库存指数仅48.4%,仍处在去库通道。
“产量降、库存升”的搭配,多数情况指向被动累库——订单不及预期,已投产批次转为存货;也可能包含部分企业为后续交付提前备料。两种情形对现金流的影响方向一致:占用资金、拉长周转。从业人员指数恰好停在50.0%,供应商配送时间也是50.0%,说明企业既未明显减员,也未出现交付拥堵,调整只发生在“量”上,尚未传导到“人”与“运”。
四、与电工电器53.2%的背离:中游位置的溢价与压力
电工电器制造业53.2%的读数里,生产58.1%、新订单54.8%,是明确的上行组合。线缆作为其上游配套,理论上应当同步受益,实际读数却相反。这一背离说明本轮需求释放并不均匀:落在发电侧、电网设备侧、新能源整机侧的订单相对集中,传导到线缆这类中游加工环节时,已被层层分摊。
对线缆厂而言,这意味着“行业景气”与“自身订单”可能不同步。判断处境不能只看行业均值,要看自身下游结构——地产配套、市政工程、工业配套、新能源配套的订单节奏并不同频,一家企业的景气度更多由客户结构决定。
五、给电缆厂的三条当期动作
- 排产按周滚动,不做月度满负荷承诺。新订单43.0%的环境下,把产能承诺压到可撤回的周计划,比锁死月度排产更能保住交付信誉。
- 订单结构优先于订单总量。同样是一单生意,回款周期、验收条款、技术门槛差异极大;收缩期更应把有限产能留给账期短、验收标准清晰的客户。
- 库存按批次设上限。原材料库存指数已过荣枯线,此时再叠加备料,等于把资金压在周转最慢的环节;建议把在途与在库合并管控,逐批设定上限。
六、给工程采购方与经销商的一份日历
采购方:PMI落入收缩区间,通常意味着供应端交期弹性变大、议价空间打开,但同时会有部分小厂为保现金流而放宽质量投入。此阶段比价可以更从容,但供应商资质、检测报告、履约能力三项核验不能省,尤其要警惕“低价加短交期”的组合。
经销商:需求走弱时,库存周转天数比毛利率更值得盯。把SKU按周转速度分层,慢周转品类减配、快周转品类保供,比整体压库更安全。同时留意厂家在收缩期的政策变化——返利、账期、区域保护往往在此时调整,是重新谈条件的窗口。
PMI是月度环比指标,单月回落不等于趋势确立,但它给出的方向足够清晰:需求端的修复慢于供给端的收缩。对线缆产业链上的每一方,接下来的关键词不是“等回暖”,而是把生产和库存的节奏,调到自己能掌控的刻度上。
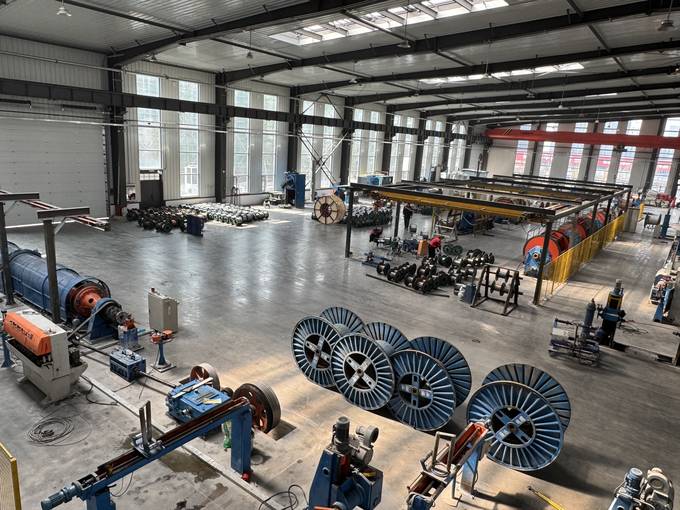
(配图:线缆生产实景)
参考来源:中国线缆网(上缆所传媒)公开行业资讯