56家线缆及产业链相关上市公司已陆续交出2026年第三季度成绩单。把营业收入和归母净利润两栏并排来看,会得到一个略显割裂的印象:规模还在扩张,利润却没有同步跟上。这份样本并不代表全行业,但作为观察产业结构的一个切片,已经足够说明当下线缆制造的分化程度有多深。
一、营收面:七成三企业增长,中位增速超两成
从收入端看,56家企业中有41家营业收入同比正增长,占比73.2%;营收增速中位数达到21.68%,接近三分之一的企业增速超过30%。在制造业整体需求偏温和的环境里,这样的收入增速并不算低。
但营收增长本身可能来自三种不同来源:销量扩张、产品结构升级,或者并表口径变化。单看增速无法判断增长质量,必须回到利润栏才能看清成色。
二、利润面:32家净利下滑,净利率中位数仅1.91%
翻到归母净利润一页,情况立刻改变。同比下滑的有32家,同比增长的21家,另有3家因缺少同期可比数据未纳入比较。56家企业的归母净利率中位数只有1.91%。
1.91%是什么概念?一家年营收十亿元量级的线缆厂,最终落到股东手里的净利润不足两千万元。这样的利润垫,难以承受原材料波动、账期拉长,或者一次集中的质量返工。薄利并不是新问题,只是在收入还在增长时,它容易被增长本身掩盖。
三、结构面:四家企业占四成营收,近六成增收不增利或双降
营收规模上,超过百亿元的有四家:楚江新材228.51亿元、亨通光电223.41亿元、宝胜股份190.49亿元、中天科技175.01亿元。四家合计营收817.42亿元,占样本总量的42.3%。
以营收、净利数据齐全的53家为样本,营收净利双增的19家占35.8%,增收不增利的19家占35.8%,营收下降而净利增长的2家占3.8%,双降的13家占24.5%。增收不增利与双降合计32家,接近六成。真正"两头都好"的企业只有三分之一强。
四、唯一的例外是"光":六家企业拿走七成五利润
全样本中最值得注意的关键词是"光"。长飞光纤、亨通光电、中天科技、永鼎股份、特发信息、通鼎互联6家以光纤光缆及通信线缆为核心业务的企业,第三季度合计营收541.73亿元,占样本的28.0%;合计归母净利润82.66亿元,占样本的75.1%。
其中长飞光纤第三季度营收93.16亿元、同比增长139.42%,归母净利润32.03亿元、同比增长1741.52%,归母净利率34.4%,为全样本最高。
这条线索的含义并不复杂:算力与通信网络建设的资本开支,正在把利润向少数具备光通信能力的头部企业集中。传统电力电缆环节并不处于同一条利润曲线上,规模优势难以自动转化为盈利优势。
五、给电缆厂的三点提醒
- 不要在常规产品上继续拼价格。1.91%的中位净利率说明价格战已无腾挪空间,细分场景里的不可替代性才是溢价来源。
- 把现金流与应收账款提到一线指标的位置。收入增长不会自动等于安全,账期一旦失控,利润会被财务成本逐步吃掉。
- 产品结构需要做减法。与其七个品类都停留在中低端,不如在两三个品类做到检测数据完整、批次稳定、可追溯。
六、对采购方与经销商的实际意义
对工程采购方而言,供应商的财报分化值得纳入考察。净利率长期低于2%、应收账款占比偏高的厂家,在履约节奏紧张时更容易出现交付延迟或质量让步。把近三期财报的营收增速与归母净利润增速、经营性现金流放在一起比对,比只看资质证书更能预判供应稳定性。
对经销商而言,头部集中意味着代理资源正在向少数品牌收敛,但同时也留出了空间:区域市场里,能够提供完整检测报告、批次可追溯、响应速度快的二线厂商,依然具备稳定的议价能力。
需要说明的是,本文数据均为2026年第三季度单季口径,样本为56家上市公司,不代表全行业整体情况,行业判断应结合更多口径交叉验证。
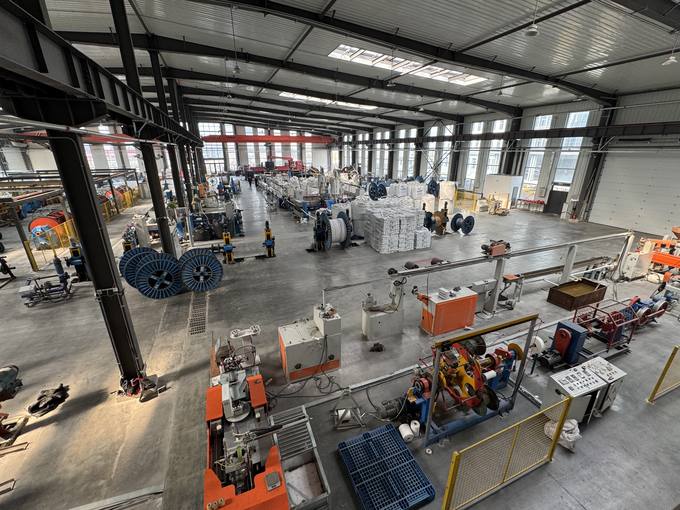
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯