在湖南湘江新区,金杯电工股份有限公司把这根线做了三十多年。2025 年公司营业收入 203.21 亿元,归母净利润 6 亿元。体量不算最大,利润结构却值得细看。
一、两条曲线:家装线守门,扁线进攻
金杯电工主营业务分两块:电线电缆与电磁线。电线电缆是基本盘,高端家装线及智能装备配套线连续多年位居行业销量前列,承担品牌与现金流角色;电磁线是第二增长曲线,2025 年板块营收突破 80 亿元,新能源车驱动电机扁线销量同比增长 50%,特高压变压器扁线销量翻番。
结构变化更能说明问题:2025 年清洁能源、智能电网、智能装备三个新兴应用领域营收占比突破 53%。规模只说明体量,这个比例说明收入来源已换过一次挡。
二、扁线难在哪:三个工艺关口
电磁线从圆到扁,外形只差一点,工艺逻辑完全不同。同样体积下扁线填充率更高、功率密度更大、散热更好,直接决定驱动电机能跑多远。门槛落在三处:绝缘可靠性、尺寸精度、高温粘结。
2016 年起金杯电工提前卡位新能源赛道,用两年逐个攻克这三关,才实现进口替代。目前它是国内为数不多能同时覆盖变压器与电机两大场景的扁电磁线制造商,湘潭、无锡两基地满产,三期车间 100 条立式漆包产线分批投用。产品一端接国内特高压,一端进入西门子、日立能源供应链;超高温核电用电磁线打破国外封锁,220kV 换位导线推进首台样机。
三、出海的两层:先卖货,再搬产线
2025 年公司直接出口营收 6.31 亿元,同比增长 36.26%,电磁线海外出口增速超过 30%。巴西东北部特高压、智利直流换流变、日本北海道至本州等项目相继落地。这还只是产品走出去的部分。
真正改变性质的动作在捷克。公司在欧洲布局首个海外生产基地,规划年产能 2 万吨,一期 8000 吨于 2026 年下半年逐步释放。它不只是把货卖到欧洲,而是把产线、供应链、质量体系和本地服务一起搬过去。管理层的判断很直接:欧美电网老化、变压器紧缺、能源转型提速,谁能就近交付、属地化服务,谁就拿到下一轮入场券。
四、8000吨一期意味着什么
一条海外产线落地,考验的不只是设备采购能力。8000 吨产能要跑起来,四件事必须过关:一是工艺移植,漆包与换位的温度曲线、张力控制能否异地稳定复现;二是人员,本地操作工与派驻技师的配比与培训周期;三是认证,欧洲客户对绝缘体系、阻燃等级、环保合规的审核更细;四是节奏,一期分批释放意味着爬坡期与交付期重叠,排产压力集中在 2026 年下半年。
五、给电缆厂与采购端的两份清单
对电缆厂有三条。其一,第二曲线要在主业还能赚钱时做,2016 年切入扁线的前提是家装线业务稳定贡献现金流,两年不产出的研发周期才扛得住。其二,出口与出海是两件事:出口看订单与通关,一支外贸团队撑得起来;出海看组织能力,质量、工艺、供应链缺一环,客户审核时就会暴露。其三,本地配套半径是隐性资产,上午下线的线缆下午送到衡变车间,这种响应速度写不进报价单。
对工程采购方:型式试验报告要覆盖所投标的具体规格,不能用系列报告代替;扁线这类细分品类要看稳定量产记录,而不只是能出样品;涉及外资或进口替代项目时,还要看海外基地的实际投产进度,属地化产能直接影响交期与售后响应。
对经销商:看厂家在细分场景的市占率与配套客户,别只盯总营收;看质量体系是否连续,全国质量标杆、中国第一张电工产品认证证书、国家银质奖这类历史资质可作参考,但不能替代当前批次的检测报告;合同里写清交付节点,尤其产能爬坡期的供货保障与违约责任。
1990 年吴学愚放弃大学教职下海,从线缆销售做起;1999 年组建湘能电缆;2004 年并购衡阳电缆厂接手金杯品牌;六年后登陆深交所中小板,成为湖南首家 A 股上市的电线电缆企业。这条路并不玄妙:不追风口、不脱实向虚,把主业做深,等新需求来的时候有产线能接住。
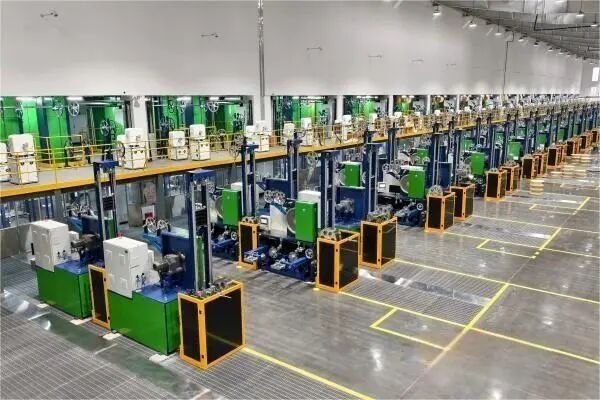
(配图来源:中国线缆网公开图片)
参考来源:中国线缆网公开行业资讯