一桩跨国船队合并,卡在了“竞争”这道关口
Saipem与Subsea7的合并案又往前走了一步,代价是先让出一条船。巴西经济防卫行政委员会(CADE)的审查法庭对这项交易提出竞争方面的担忧,两家公司随后承诺剥离“Seven Borealis”号,并在承诺中加入相关条款,确保现有项目积压订单的执行连续性。
这个细节值得国内线缆行业留意。两家海上工程承包商合并,表面看是资本动作,实质上动的是全球深水铺管与海上安装的作业资源。而海底电缆的敷设,恰恰高度依赖这类船舶与作业队伍。
被让出去的那条船,暴露的是深水作业能力
“Seven Borealis”号建于2012年,船长182.2米、型宽46.2米,配备S型铺管和J型铺管系统、一台5000吨主起重机以及两台工作级遥控潜水器(ROV),设计定位就是在深水恶劣环境中完成管道铺设与重型吊装。
监管机构真正担心的,不是普通运输能力过剩,而是这类能下深水、能吊大件的高端作业平台集中到一家手里。全球符合这一档次的船舶数量有限,一条船的归属变化,就可能改写某个区域项目的施工排期。
合并后的体量:营收约210亿欧元,订单430亿欧元
两家公司于2025年2月宣布合并计划,同年7月签署具有约束力的合并协议。按已披露信息,新公司名为Saipem7,年收入约210亿欧元,合并订单总额约430亿欧元,员工约44000人,船队规模超过60艘,业务覆盖60多个国家,作业范围从浅水延伸到超深水,服务内容明确包括海上风机、基础以及电缆安装。
审批进度上,英国竞争与市场管理局、意大利黄金权力审查以及美国监管机构已经放行,欧盟委员会和澳大利亚竞争与消费者委员会的第二阶段审查尚未完成。按合并协议,各项条件原则上须在2026年12月31日前达成或获准豁免,延期仍有可能。
跟电缆厂的关系,落在“最后一公里”
海缆项目的成本结构里,产品本身只占一段。真正吃工期和预算的是敷设、附件安装、交接试验与保护措施,这些环节由施工船队和作业队伍决定。船队集中之后,业主与总包方面对的是更少的可选承包方、更紧的施工窗口,以及更强的打包议价能力。
传导到制造端就是三件事:分段长度怎么定、接头与终端由谁配套、出厂试验做到什么程度。跨国总包通常要求产品规范与国际电工委员会标准两套文件并行,关键试验还需第三方见证。这些要求未必写在招标文件首页,却直接决定一家厂能否进入供应商名录。
三个需要盯紧的变量
- 交付节奏。订单向头部集中后,大项目的排期优先度更高,中小项目容易被挤出施工窗口。厂里排产要留弹性,不宜把产能全部押在单一大单上,否则船期一变,库存和资金同时被压住。
- 接口标准。海缆的弯曲半径、牵引张力、盘具规格都有明确的施工边界,产品参数与敷设方案不匹配,再好的电缆也上不了船。技术协议阶段就要把施工方拉进来对齐,而不是等出厂前再改。
- 分包门槛。采购集中往往伴随名录精简,进入名录比单笔报价更值钱。资质文件、同类业绩、质保体系是入场券,缺一项就要在下一轮重新排队。
给三类角色的具体建议
- 电缆制造企业:别只报产品单价,报“到船”方案,把盘长、装卸方式、船期匹配一并说清;出口项目提前备好英文版型式试验报告与装船固定方案。
- 工程采购方:把施工窗口风险写进合同,明确船期延误、天气窗口损失与备用船源的责任划分,避免工期风险单向压到制造端。
- 经销商与配套商:船队整合会带来附件与固定件的配套需求,接头、终端、护套保护件的本地化供货能力,是接住项目尾巴的现实切口。
需要说明的是,这项合并尚未完成,欧盟与澳大利亚的审查结果仍可能带来变数,以上判断基于目前已披露的信息。对国内企业而言,与其等一个确定的结论,不如先把文件、盘长方案与交付弹性准备出来。资源越是集中,能被替代的环节越少,提前对齐接口的一方,才有资格谈排期。
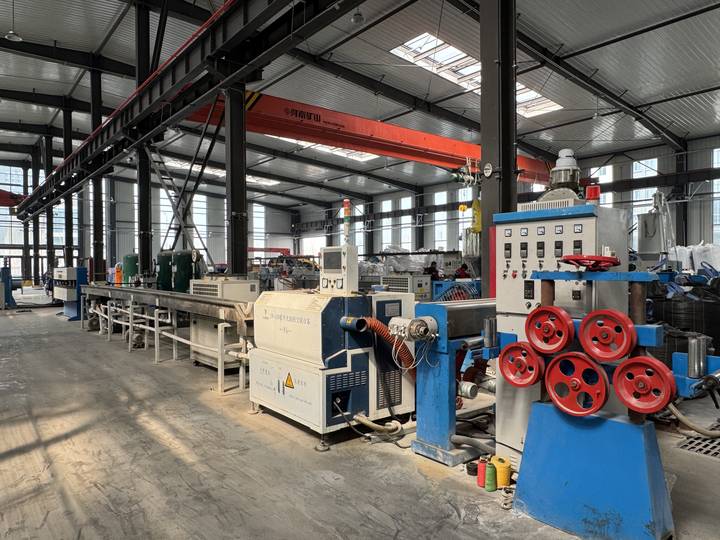
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯