光纤光缆行业的三季度成绩单,把“复苏”改写成了“跃升”:头部企业单季利润翻倍,个别企业净利增幅超过二十倍;同一时间,也有老牌厂商由盈转亏。同一条产业链上出现这么大的落差,比数字本身更值得看。
头部三家:利润增速远快于收入
长飞光纤第三季度营收93.16亿元,同比增长139.42%;归母净利润32.03亿元,同比增长1741.52%。公司明确表示,智算中心加速建设带动行业进入上行周期,主营收入结构改善,主要产品销售量与平均单价同步抬升,毛利率显著跃升。
亨通光电单季营收223.41亿元,同比增长27.14%,归母净利润30.44亿元,同比增长299.10%。中天科技营收175.01亿元,归母净利润16.14亿元,同比增长109.38%。三家的共同特征是净利增速明显高于营收增速,说明增量来自高附加值产品,而不是低价走量。
第二梯队:结构切换比体量更关键
杭电股份是富春江光电的母公司,单季营收33.25亿元,同比增长40.74%,归母净利润2.81亿元,同比增长209.45%,公司把增长归因于光通信产品需求增长、销售单价上行。
特发信息营收15.73亿元,同比增长29.84%,归母净利润0.65亿元,同比增长2611.17%。永鼎股份归母净利润2.39亿元,同比增长2165.42%;通鼎互联1.01亿元,同比增长316.87%。远东股份归母净利润0.55亿元,同比增长127.69%,其中AI全光互联业务营收同比增长356.86%,成为拉动整体业绩的新引擎。
掉队的两家:问题不在需求端
烽火通信单季营收80.67亿元,同比增长35.48%,收入并不差,但归母净利润仅1.22亿元,同比下滑46.08%,主要受汇兑损失及收益下降拖累。
通光线缆营收与利润双降:营收6.12亿元,同比下降10.24%,归母净利润亏损0.14亿元。公司给出两条原因,一是原材料价格波动且向下游传导滞后,前期低价订单集中执行造成亏损;二是“高端海洋装备能源系统项目”结项后,受海上风电项目审核周期延长影响未能实现销售,叠加固定资产折旧增加,进一步拖累利润。
海外四家同步验证:需求是全球性的
康宁第三季度核心销售额同比增长19%至50.8亿美元,光通信业务净销售额增长44%至23.79亿美元,企业网络子板块增速达84%,与生成式AI相关的产品销售额同比增长超过100%;光通信板块净利润增长80%至5.32亿美元。
日本两家同样强劲:藤仓4—9月归母净利润1802亿日元,约为上年同期的2.7倍;古河电工同期营业利润576亿日元,约为上年同期的3倍。印度斯德雷特第二财季营收2529亿卢比,同比增长145%,净利润517亿卢比,在手订单簿3527亿卢比;但EBITDA中含约1.61亿卢比的一次性美国关税退款收益,剔除后盈利质量要打折扣。
分化的真正门槛:预制棒与产品结构
本轮上行的核心驱动,是数据中心所需的新型光纤产品,而不是传统电信光纤的普涨。拥有预制棒工艺优势、能快速切换产品结构的企业拿到超额利润;仍以运营商集采为主、产品结构单一的厂商,一旦遇上低价订单集中交付或新项目转固折旧,利润立刻被压住。
这批厂商大多同时经营光缆与电力电缆。光通信赚的钱回补电缆产线,是过去几年的常态;当两类业务景气度分化,集团层面的资金安排与排产优先级也会跟着调整,这一点在接单和交期上会传导到下游。
三类角色可以怎么用这份季报
对电缆厂来说,最需要警惕的是把行业总量增长误读成自家订单健康。
- 电缆厂:新增投入优先落在能切换产品结构的关键工序上,而不是单纯扩产能;
- 工程采购方:同厂同时供光缆与电力电缆时,要求分品类出具检验与质保文件,避免用一条产线的资质覆盖另一条;
- 经销商:备货节奏跟项目的设计与审图节点走,别按行业景气度盲目囤货,光缆与电力电缆的交付逻辑并不相同。
本文财务数据取自上市公司三季报与企业公开信息,口径以正式披露文件为准。
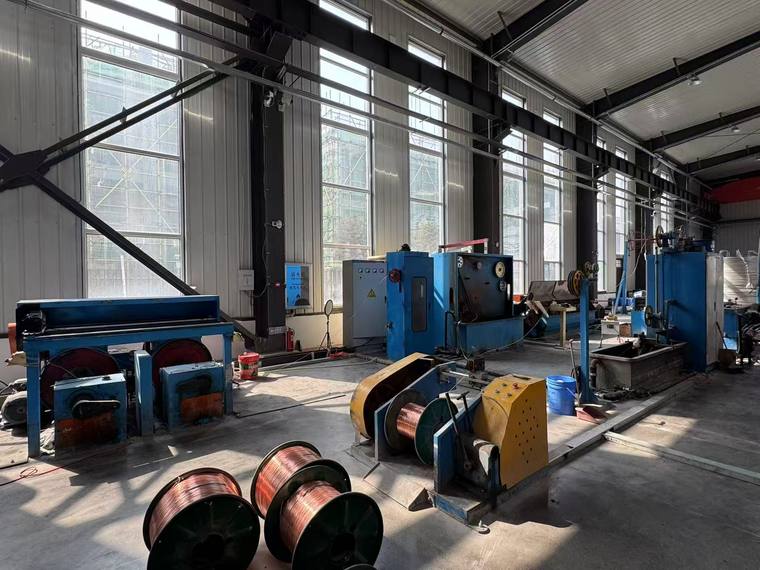
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯