一笔不超过 5 亿元、不低于 40% 股权的公开摘牌,把碳纤维复合芯导线这门生意重新推到台前。它的卖点很实在——不新建铁塔就能给既有线路增容;它的难题也很实在——示范项目不少,大规模普及始终偏慢。两者之间的距离,就是这门技术的产业化进度。
这笔摘牌,买的是芯不是线
远程股份的公告写得很清楚:与连云港连星投资基金组成联合体,以自筹资金、公开摘牌、现金方式收购中复碳芯股权,公司自身出资不超过 5 亿元,竞拍不低于 40% 股权,交易完成后标的纳入合并报表范围。公告同时提示,能否摘牌成功、最终成交价格均存在不确定性,且三一重能、连云港高投毅达尚未放弃优先购买权。
标的技术出身扎实:2011 年 12 月成立于连云港,初始股东包括中复连众与哈尔滨玻璃钢研究院,后者是我国拉挤技术的主要发源地;后经中国建材体系内部股权调整,中复连众不再直接持股,对应股权由中建材联合投资承接。其产品线横跨碳纤维复合芯、特种导线与复合材料拉挤板材,配套客户包括三一重能、明阳智能、中材科技。
四组参数,换出的是线路容量
与常规钢芯铝绞线相比,碳纤维复合芯导线的差别集中在四处。一是结构,同等外径下导电铝截面可以做得更大;二是温度,长期允许运行温度显著提升,载流量随之留出空间;三是弧垂,复合芯热膨胀系数远低于钢芯,高温工况下弧垂增量更小,在满足安全校核的前提下可利用既有通道增容,省掉杆塔改造这一大块投入;四是损耗与腐蚀,输送同等容量时线损更低,且不含钢质承力芯材,规避了钢芯锈蚀与钢铝接触腐蚀,在沿海、海岛一类腐蚀环境里更占优势。
需求为什么在这两年叠加
三重驱动在同时发生。一是保供压力,夏季高温负荷屡创新高,存量线路要扩容,而新增通道越来越难落地,大跨越、重冰区这类场景对「不动铁塔提容量」有现实需求。二是电网升级改造的持续投入,配网与城网增容是最容易落地的入口。三是新能源基地开发带来的输电通道建设,对大截面、低弧垂导线形成刚性支撑。三者叠加,导线才从「可选方案」变成「值得算账的方案」。
从示范到普及,还差四件事
验证门槛已有样本。远程股份 2025 年 10 月披露,其铝包覆芯碳纤维导线在国网成都供电公司 220kV 线路增容改造项目中完成该电压等级的首次挂网运行。远东股份的路径更早:2001 年接触美国 CTC 公司的技术,2002 年赴美考察洽谈,2006 年成立远东复合技术有限公司,依托江苏省新型特种导线工程技术研究中心开展型式试验与挂网验证,产品覆盖耐热铝合金导线、半硬铝绞线、扩径导线等。
但首次挂网不等于规模应用。约束至少有四条:初始投资高于常规导线,必须放进全生命周期里算收益;国内应用规模相对庞大的存量线路市场仍很有限;碳纤维芯的施工与接续对工艺、机具要求严苛,配套施工体系还在完善;长周期挂网数据积累不足,业主选型自然审慎。
三方清单:现在该做什么
- 线缆厂:芯棒属高壁垒拉挤制品,纤维浸润、树脂体系、固化控制、尺寸稳定性直接决定导线的长期弧垂、耐温与疲劳寿命。外购模式下,还要额外承担芯棒与导线结构的工艺匹配、交付周期、品质一致性与成本波动,向上整合本质是买确定性。
- 采购方与设计院:选型不要只看初始报价,应按通道条件(大跨越、重冰区、腐蚀环境)折算杆塔改造与线损收益,并要求供方提供同电压等级的挂网运行记录与型式试验报告。
- 经销商:这是窄口径产品,不适合铺货,适合按项目报备;把施工机具与接续工艺的配套能力一并做进方案,比单卖导线更有竞争力。
一笔摘牌能否成交,年内就有答案。但碳纤维复合芯导线要跨过的,不是一次股权交易,而是工艺匹配、稳定交付与长期运行数据这几件慢功夫。
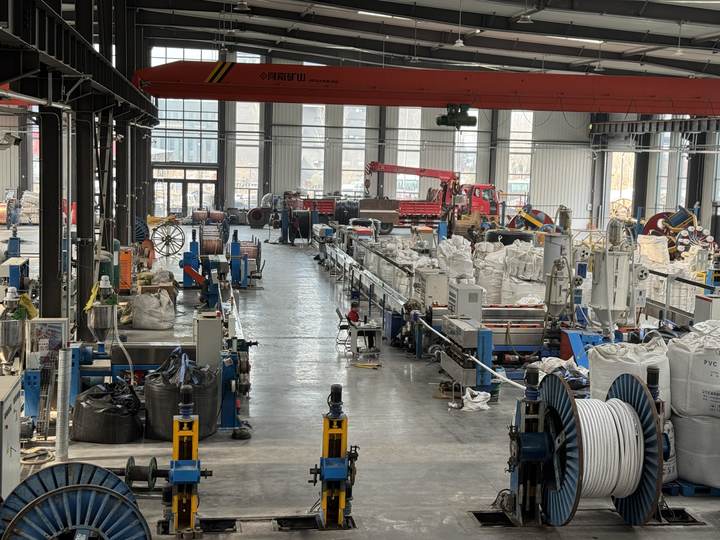
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯