一次披露,三个动作
11月初,亨通光电对外公布了一组安排。控股股东亨通集团计划在未来12个月内增持公司股份,金额区间为4亿至6亿元,且明确不设价格区间;上市公司层面同步启动1亿至2亿元的回购,回购价格上限为84.05元/股,所回购股份用于员工激励。第三个动作最容易被忽略:公司上调了2026年员工持股计划对应的净利润考核目标,2026年度归母净利润增速目标由90%提高到200%,2027年度由100%提高到220%。
三件事指向同一个判断:企业对中期订单的预期比对外表态更积极。增持与回购解决信心问题,考核目标翻倍解决执行问题,后者约束更硬。
考核目标翻倍,靠什么撑住
员工持股计划的考核目标不是口号,它直接决定激励能否兑现。从90%改到200%,等于管理层给自己加了一道必须完成的硬指标。支撑这套目标的业务描述很具体:算力互联、光网底座、绿色能源三条主线,一端是支撑“东数西算”的干线网络,另一端是智算中心与大模型训练所需的低时延、高带宽、高可靠互联方案。
换句话说,增长押在算力基础设施上,而不是传统通信网络的存量替换。这个判断对线缆行业的参照意义在于:需求正从“铺得多”转向“铺得准”,单公里价值量在往上走,对产品一致性的要求也同步抬高。
算力中心,最终要落到电缆上
很多人把算力中心理解成服务器与芯片,其实一个智算园区的用电与布线工程量相当可观。高密度机柜意味着低压侧电流大幅抬升,从变压器低压出线到列头柜需要成批低压电力电缆与密集型母线;机房对阻燃等级、烟密度、耐火时间的要求明显高于普通建筑布线;双路供电与柴发后备又带出耐火电缆与防火封堵配套。
更关键的是可靠性。大模型训练任务中断的代价很高,业主验收时会把导体直流电阻、绝缘偏心度、屏蔽效能、阻燃试验报告逐项对照。这类项目不缺供应商,缺的是能一次交齐型式试验报告与批次追溯资料的供应商。
光纤与导体,不是替代关系
算力互联常被简化成“光进铜退”,实际工程里两者并存。园区之间、楼宇之间走光缆,拼的是带宽与时延;机柜内部、设备内部的短距互联仍然大量使用金属导体与高速线缆组件,因为供电和低成本短距连接绕不开它。光电复合缆这类产品,正是把两种介质做进同一根缆里,一次敷设同时解决供电与信号。
线缆企业的产品结构会继续分化:一头是标准化建筑布线产品,拼成本与交付速度;另一头是场景化产品,拼结构设计、材料配方与检测能力。加大后者权重,正是“增速目标翻倍”能被提出的现实基础。
三类角色怎么用这条信息
对电缆制造企业,价值不在资本动作,而在需求地图。算力园区订单的门槛集中在三处:阻燃与耐火等级的证据链、低烟无卤材料的稳定工艺、批量一致性控制。想接这类单,先自查这三项资料是否齐备,比盲目扩产更有意义。
对工程采购方,建议把“高可靠”翻译成可验收条款,至少明确四项:阻燃等级与试验依据、耐火时长、导体直流电阻上限、屏蔽或铠装结构要求。条款写得越具体,后期争议越少。
对经销商,备货结构要跟着场景走。通用布电线仍是周转主力,但阻燃、耐火、低烟无卤系列的常备比例应适当上调,尤其是辖区内若有数据中心、轨交、医院类项目在建。库存压错方向,比库存不足更难处理。
表态只是开始,交付才是答案
增持、回购、上调考核目标,本质都是企业对未来的定价。这类信号值得记录,但不宜直接推导为行业普涨——分化仍在继续,头部靠场景化产品与系统交付拿溢价,多数中小企业仍在通用产品上打成本战。
后续值得跟踪两个指标:一是算力相关订单在营收中的占比变化,二是扩产是否伴随检测与工艺投入同步增加。前者验证需求判断,后者验证交付能力。看懂这两点,比记住任何一次增持金额都更实用。
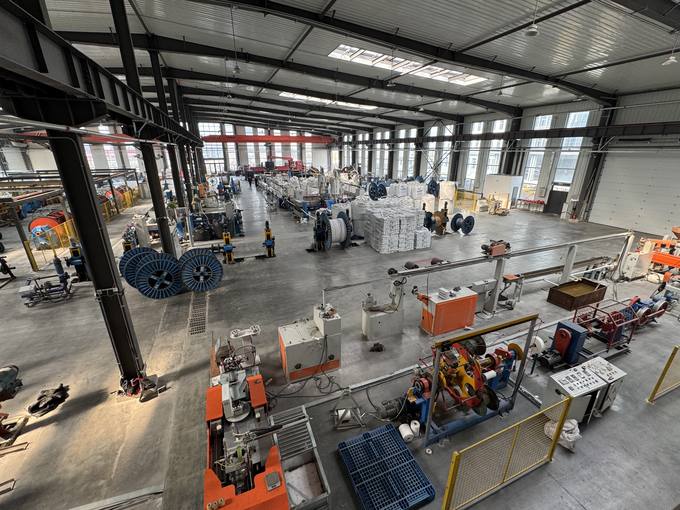
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯