三份三季报,三种增长姿势
海底电缆这条赛道,今年三季度的看点不在“谁涨得多”,而在“靠什么涨”。亨通光电单季归母净利润 30.44 亿元,同比增长 299.1%;中天科技单季归母净利润 16.14 亿元,同比增长 109.38%;东方电缆利润增速相对温和,但单季毛利率环比回升 6.27 个百分点,海缆交付明显放量。三家同处一个景气周期,却走出了三条完全不同的路径。
摊开前三季度账面看:亨通营收 643.67 亿元、同比增长 29.72%,归母净利润 61.63 亿元、增长 159.42%;中天营收 484.40 亿元、增长 27.56%,归母净利润 40.01 亿元、增长 71.10%;东方电缆营收 101.00 亿元、增长 34.70%,归母净利润 10.44 亿元、增长 14.18%。规模上亨通领先,东方电缆守住的则是利润率与现金。
亨通:用订单池换确定性
亨通的打法是先把“未来两年的活”锁进合同。截至三季度末,其海底电缆、海洋工程、陆缆在内的能源互联在手订单超 240 亿元,海洋通信订单超 60 亿元,叠加 PEACE 跨洋海缆项目,整体在手订单合计突破 300 亿元,在三家中体量最大。
钱投向哪里更值得看。面对海上风电激烈的价格竞争,亨通没有在低价订单上纠缠,而是抛出总额不超过 66.36 亿元的定增方案,投向海洋能源互联智慧运维与万吨级深远海敷设船——把竞争重心从“卖缆”前移到“交付+运维”。缆做得出来,还得运得过去、敷得下去。
中天:四大板块摊薄单一赛道风险
中天科技走全面突破、多点开花的路子,业务覆盖通信、电网、海洋、新能源四大板块,海洋板块以控股子公司中天科技海缆股份有限公司为核心平台。2026 年上半年,公司顺利交付阳江三山岛 ±500kV 直流海缆、500kV 交流海缆等典型项目,500kV 及以上电压等级海缆收入已占海洋板块收入 40% 以上,直接拉动板块毛利率上行。技术端,1000 米水深 500kV 三芯光纤复合海缆取得突破——水深与电压同时上探,正是深远海绕不开的门槛。
东方电缆:把利润质量做厚
东方电缆前三季度营收突破百亿,海洋装备与工程运维业务单季收入同比大增 518.9%,核心利润率接近 19.5%,净现金约 25.8 亿元,财务质地位居海风产业链前列。短期它处在订单消耗周期,在手订单约 79.26 亿元,交付快于新增拿单;但技术底牌已备好——±525kV 柔性直流海缆通过国家能源局全工况型式试验,商业化窗口渐近,一旦高端柔直订单落地,盈利弹性会被重新打开。
需求侧的底气,与三道硬约束
长期红利来自顶层规划与全球市场共振:深远海开发首次写入“十五五”规划,明确 2030 年海上风电累计装机突破 1 亿千瓦,开发重心由近海转向远海;广东已先期启动 11.2GW 海风竞配,拉开新一轮招标序幕。海外方面,欧洲企业在高端高压直流海缆仍有先发优势,但国内龙头依托完整产业链、成本控制与工程交付能力,正把海外订单从点缀做成第二增长曲线。
热闹背后有三道硬约束。一是可靠性验证,深远海漂浮式工况更苛刻,动态海缆、柔直海缆的长期可靠性需要更多项目周期检验,实验室数据替代不了十年海况。二是出海门槛,认证、本土竞争、地缘风险都可能让订单变成沉没成本。三是产能与成本的拉扯,景气上行会吸引扩产,交付高峰过后毛利率能否守住才是关键。
给产业链上三类角色的提醒
- 制造企业:海缆的高毛利不是“海”字带来的,而是电压等级、水深与交付能力换来的。与其在近海低压订单上拼价格,不如把资源压在型式试验、附件配套和敷设协同上。
- 工程采购方:别只看报价单。在手订单规模、同电压等级交付案例、故障响应与运维体系,这三项决定了工期风险最终由谁承担。
- 经销商与贸易商:海缆是项目制生意,不适合按常规库存逻辑备货;但海风带动的陆上集电线路、升压站配套电缆、控制电缆需求是实打实的,这才是渠道端能承接的增量。
海缆竞赛已走过简单的产能扩张阶段。接下来的胜负手,是谁能攻克更高电压、更深水域、更复杂海况的技术难题,谁能拿到国际标准话语权,谁能打通研发、制造、敷设、运维的闭环。
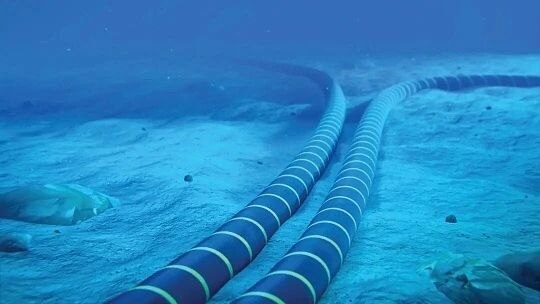
(配图来源:中国线缆网公开图片)
参考来源:中国线缆网公开行业资讯