国家统计局公布的前三季度经济数据,为观察线缆行业提供了一个坐标。作为实体经济的基础配套产业,线缆在成本压力、同质化竞争与海外贸易壁垒的多重考验下没有停步,而是沿着稳底盘、拓出口、强链条三条线往前走。这份韧性具体落在哪里,值得拆开细看。
需求结构在换挡,增量不再来自普通线缆
前三季度经济数据里有一条容易被忽略的线索:新动能对增长的拉动持续增强,线缆的需求结构也随之改写。新型电力系统建设进入加速期,风光大基地、特高压输电通道、配网智能化改造、海上风电项目密集落地;算力数据中心、新能源汽车、轨道交通等赛道同步扩容。
落到订单上,高压电缆、柔性直流海缆、光伏与风电专用缆、充电桩线缆、液冷与数据中心特种线缆成为增长主力,传统普通线缆的比重相应下降。这个变化对生产端的含义很直接:同样的厂房、同样的班组,接什么单、怎么排产,决定了毛利水平的高低。
出口逆势扩容,卖的不只是一根线
全球贸易承压、保护主义抬头、产业链重构加速,这是前三季度的外部底色。线缆外贸却交出了规模扩容、结构优化的成绩。原因不止于报价,更在于出海方式的改变:企业不再只做一单货,而是跟着工程总包和新能源集团一起走,借中欧班列与跨境陆海通道,把线缆、附件、电力装备打包输出,同步提供成套方案与运维服务。
从黄骅港、宁波港驶出的集装箱里,线缆与电缆附件结伴奔赴海外,海外风电、电网改造项目陆续落地。对制造企业而言,这意味着资质、认证、外语技术文档和现场响应能力,正从加分项变成入场券。
三大集群,三种解法
产业集聚区的分化值得关注。宜兴向数据通信与海缆高端化突围,主导参与多项国际、国家及行业标准制定;无为聚焦特种电缆,持续培育国家级专精特新“小巨人”;河北宁晋走共享车间路子,把导体、辐照产线开放共享,降低中小企业的技改门槛,集中力量做新能源线缆。
三条路径指向同一个结论:集群竞争已从拼规模、拼价格,转向拼技术、拼标准、拼服务。对中小厂来说,宁晋模式尤其有参考价值——单台辐照设备投入高、开机率难做满,共享是现实解法。
攻关清单变了,门槛也抬高了
企业把研发投向高壁垒赛道的趋势已经明确:±500kV 柔性直流海缆、航空航天线缆、深海探测线缆、液冷算力线缆等产品陆续取得突破;一批深耕电缆材料、特种附件、专用生产装备的“小巨人”,正在补齐产业链的薄弱环节。数字化、绿色化改造同步推进,智能工厂、绿色工厂持续落地。
这条路径的难点不在单点技术,而在验证周期。高端产品的准入依赖长期运行数据与第三方认证,打算切入的企业通常要提前两三年布局试验与检测能力,否则样品做得出、标书递不进。
给电缆厂的三个动作
第一,把产品目录按场景重排,明确标注可用于新能源、数据中心、轨道交通的型号与适用工况,别让客户自己猜。
第二,把交付能力当作品牌资产:交期承诺、批次一致性、随货资料是否齐全,比一句“质量可靠”更有说服力。合格证、检测报告、型式试验报告缺一项,工程验收就可能卡住。
第三,出口业务先解决合规,再谈价格。目的国标准差异与认证有效期是常见翻车点,其次是备件供应与响应时效。
给采购方与经销商的判断
工程采购方在比价之外,建议增加两项核验:一是资质与检测报告的有效期是否覆盖整个供货周期;二是同类项目的实际供货记录,尤其是截面大、电压等级高的品类。
经销商则要留意库存结构。普通线缆周转慢、占用资金,特种与场景专用型号反而更容易形成差异化。前三季度的信号已经比较清楚:需求在往高处走,谁能把技术语言翻译成客户听得懂的选型建议,谁就更容易拿到订单。
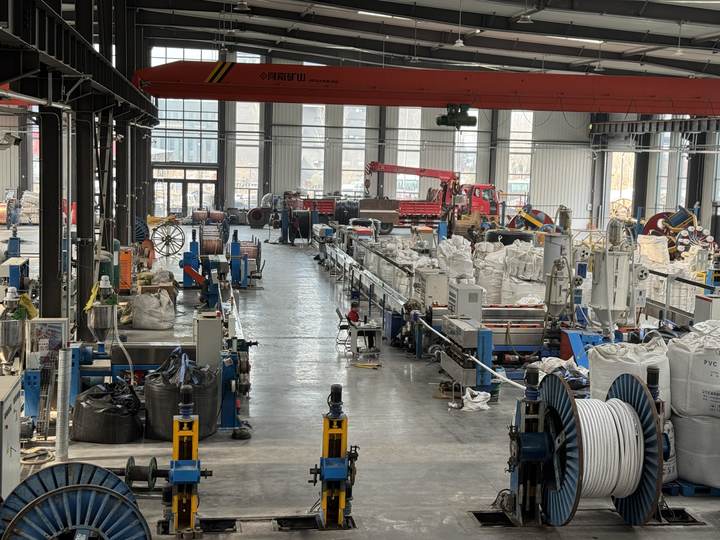
(配图:线缆生产实景)
参考来源:电缆宝-行业动态(转自中国线缆网)公开行业资讯